Per il quarto anno consecutivo il Pil del Mezzogiorno è cresciuto più di quello del Centro-Nord. Il vantaggio è stato però rilevante soprattutto nel 2022 e nel 2023, mentre nel biennio successivo le differenze sono state molto limitate. Non sembra quindi essersi ancora avviato un processo stabile di recupero. Il divario ha radici storiche: era contenuto al momento dell’Unità, aumentò con l’industrializzazione del Nord-Ovest, si ridusse durante il miracolo economico e tornò ad ampliarsi dagli anni Settanta. Oggi il reddito pro capite del Mezzogiorno è circa il 58% di quello del Centro-Nord. Negli ultimi anni il recupero del Sud è dipeso soprattutto dall’aumento dell’occupazione. Dal 2022, però, l’occupazione è aumentata più del Pil, con una riduzione del Pil per occupato.
* * *
Il rapporto Istat sui conti territoriali dell’Italia, pubblicato il 26 giugno, ha attirato molta attenzione soprattutto per un dato: per il quarto anno consecutivo il Pil del Mezzogiorno è cresciuto più rapidamente di quello del Centro-Nord.[1] Il Pil reale del Mezzogiorno è cresciuto del 6,0% nel 2022, dell’1,6% nel 2023, dello 0,7% nel 2024 e dello 0,6% nel 2025. Nello stesso quadriennio, il Centro-Nord è cresciuto rispettivamente del 4,5%, dello 0,8%, dello 0,7% e dello 0,5%. Il vantaggio del Sud è stato quindi significativo soprattutto nel 2022, anche per effetto del più forte rimbalzo successivo alla pandemia, e nel 2023. Nel biennio successivo, invece, le differenze sono state minime (per il 2024 occorre guardare al secondo decimale per trovare un vantaggio del Mezzogiorno), nonostante misure come la ZES Unica (con le sue semplificazioni burocratiche e vantaggi finanziari) e le maggiori spese per investimenti previste dal PNRR (sbilanciate, in termini di allocazione delle risorse per abitante, a favore del Mezzogiorno). Non sembra quindi essersi ancora verificata quella svolta necessaria ad avviare un processo duraturo di recupero rispetto al resto del Paese. Il problema ha radici storiche: questa nota ricostruirà l’evoluzione del divario Nord-Sud dall’Unità a oggi.
Il divario Nord-Sud dall’Unità d’Italia a oggi
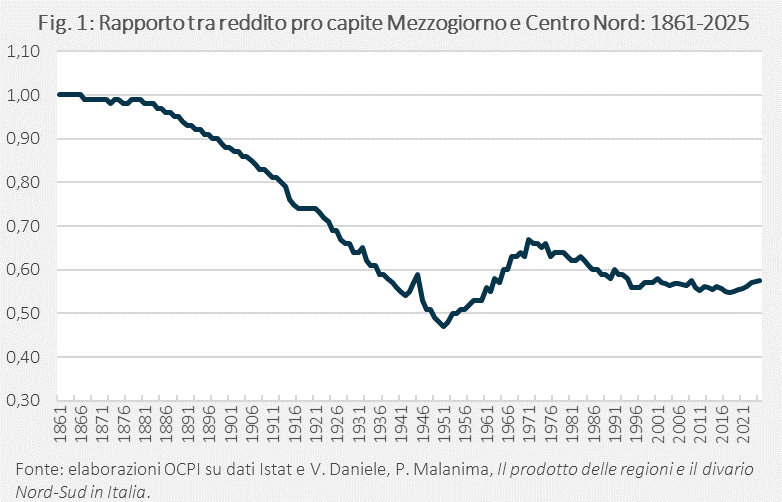
Secondo alcuni lavori, al momento dell’Unità d’Italia, il reddito pro capite del Mezzogiorno era sostanzialmente in linea con quello del Centro-Nord (Fig. 1).[2] Un divario significativo iniziò a emergere negli anni ’80 del XIX secolo, quando Piemonte, Lombardia e Liguria divennero il principale polo industriale del Paese.[3] Da quel momento il Centro-Nord cominciò a crescere più rapidamente, mentre il Mezzogiorno perse progressivamente terreno. Nel 1921 il reddito pro capite del Mezzogiorno era già sceso a circa il 70% di quello del Centro-Nord, mentre nel secondo dopoguerra il rapporto toccò il minimo storico, attestandosi intorno al 50%. Seguì circa un ventennio di recupero dove il Mezzogiorno crebbe più rapidamente del resto del Paese e il suo reddito pro capite risalì a circa due terzi di quello del Centro-Nord, anche grazie a un ampio intervento pubblico (dagli investimenti infrastrutturali alle politiche di industrializzazione realizzate attraverso le imprese a partecipazione statale). Contribuirono anche gli intensi flussi migratori verso il resto del Paese, visto che chi lasciava il Meridione aveva un reddito probabilmente più basso della media.[4] La convergenza si interruppe con il primo shock petrolifero. Dagli anni Settanta il divario tornò ad ampliarsi e, a metà degli anni Novanta, raggiunse livelli simili a quelli degli anni Trenta. Da allora è rimasto sostanzialmente invariato: ancora oggi, il reddito pro capite del Mezzogiorno è circa il 58% di quello del Centro-Nord, nonostante il recupero dal 2022.
Un’analisi dei fattori che hanno determinato il divario
Per individuare i fattori che spiegano l’andamento del divario nel reddito pro capite, è utile scomporre il Pil per abitante come il prodotto di tre componenti, la produttività oraria (Pil per ora lavorata), il numero di ore lavorate per la popolazione in età da lavoro, e l’incidenza della popolazione in età da lavoro sul totale della popolazione:
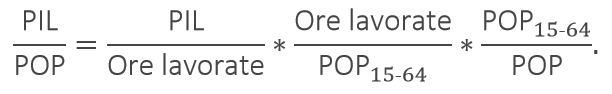
Uno studio della Banca d’Italia ha applicato questa scomposizione al periodo 1951-2019, a partire dal primo anno per cui sono disponibili dati sulle ore lavorate. L’analisi è nel seguito aggiornata per il 2020-25.[5]
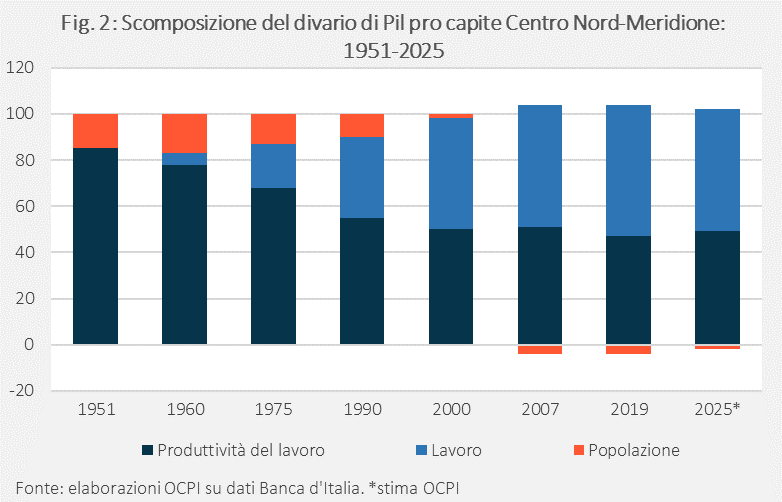
Fino agli anni ‘60 del XX secolo, il divario nel Pil pro capite del Mezzogiorno dipendeva soprattutto dalla minore produttività del lavoro e, in misura più contenuta, dal minor numero di persone in età lavorativa (Fig. 2). Nel tempo il peso della produttività si è ridotto, pur rimanendo significativo, mentre è diventata sempre più rilevante la difficoltà di impiegare la forza lavoro disponibile. Probabilmente, la convergenza dei salari tra Nord e Sud, accelerata dall’abolizione delle gabbie salariali, non fu accompagnata da un analogo recupero della produttività. Il risultato fu un aumento relativo del costo del lavoro per unità di prodotto nel Mezzogiorno, che contribuì a frenare la crescita dell’occupazione. Nel 2019 oltre metà del divario era spiegata dal minore utilizzo del lavoro disponibile, misurato dalle ore lavorate per persona in età lavorativa. Ancora oggi il risultato non cambia nella sostanza: la differenza nella produttività del lavoro spiega comunque ancora quasi il 50% del divario tra Centro-Nord e Mezzogiorno. Si è però ridotto il divario occupazionale, come dettagliato nella sezione seguente.
La recente crescita del Mezzogiorno
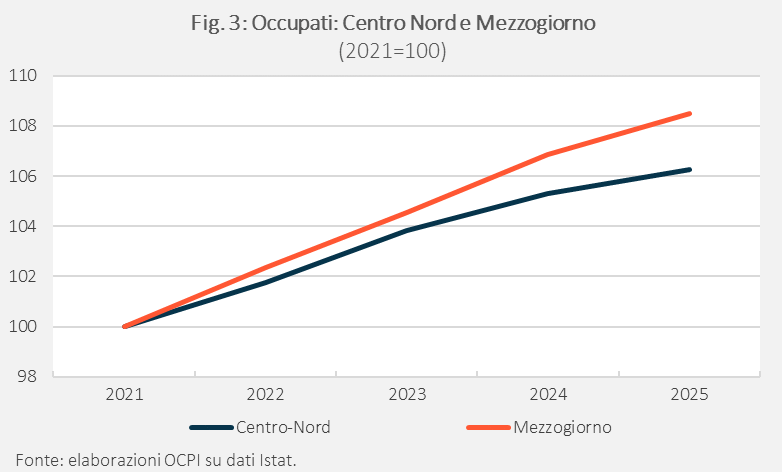
Come abbiamo visto, negli ultimi anni (soprattutto fino al 2023) il Pil reale del Mezzogiorno è cresciuto più di quello del Centro-Nord: dal 2021 al 2025 9,1% contro 6,7%. A conseguenza dell’aumento del Pil e di un calo demografico leggermente più accentuato nel Mezzogiorno, anche il reddito pro capite del Mezzogiorno è cresciuto più rapidamente: circa il 10% contro il 7%. Il recupero relativo del Mezzogiorno è spiegato in larga parte dall’aumento dell’occupazione. Nello stesso periodo, il numero di occupati è aumentato dell’8,5% nel Mezzogiorno, contro il 6,3% nel Centro-Nord (Fig. 3).
Poiché l’occupazione è cresciuta a un ritmo sostanzialmente analogo a quello del Pil reale nel Mezzogiorno, non colpisce che il Pil per occupato, una misura della produttività del lavoro, si collochi oggi circa sugli stessi livelli del 2021 (Fig. 4).
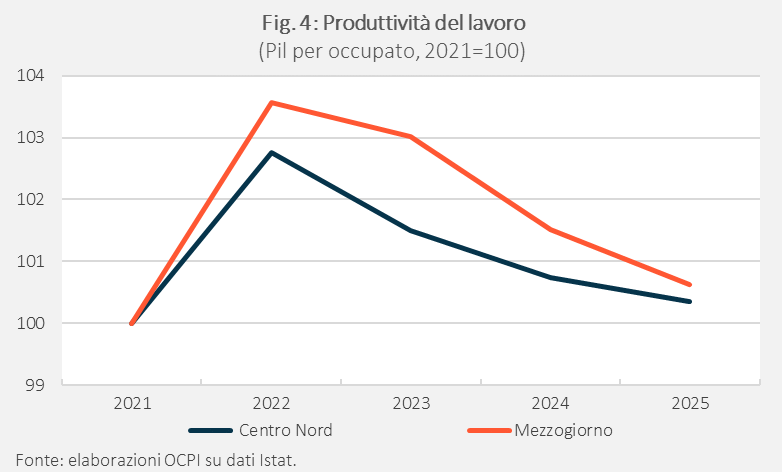
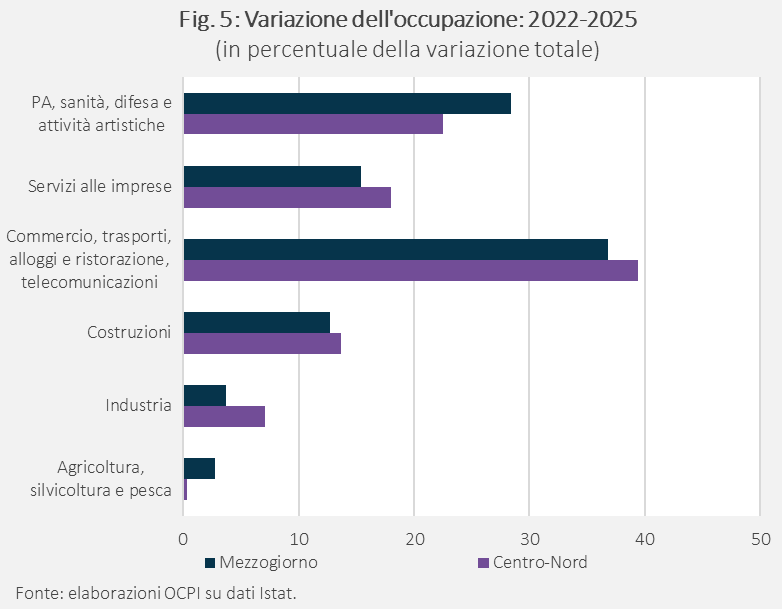
Il dato più interessante, però, riguarda l’andamento successivo al 2022. Esaurito il rimbalzo post-pandemico, il Pil reale ha rallentato: tra il 2022 e il 2025 è cresciuto di circa il 3% nel Mezzogiorno e del 2% nel Centro-Nord. Nello stesso periodo, però, l’occupazione ha continuato ad aumentare a ritmi più sostenuti: +6% nel Mezzogiorno e +4,4% nel Centro-Nord. La produttività del lavoro, intesa come Pil per occupato, si è quindi ridotta. Una possibile spiegazione è nella composizione settoriale della crescita occupazionale. Nel Mezzogiorno l’aumento degli occupati si è concentrato soprattutto in comparti a bassa produttività, come commercio e trasporti, servizi pubblici e sociali, e costruzioni (Fig. 5). Al contrario, il contributo dell’industria e dei servizi alle imprese è stato, nel complesso, più limitato.[6] Un’altra possibile spiegazione, complementare alla precedente, riguarda la fiammata inflazionistica del 2022-23. L’aumento dei prezzi ha ridotto il costo reale del lavoro per le imprese. Questo può aver reso più conveniente assumere, contribuendo alla crescita dell’occupazione anche in assenza di un aumento analogo della quantità prodotta.
[1] Vedi “Stima preliminare del Pil e dell'occupazione territoriale - Anno 2025”, ISTAT. Nelle definizioni Istat il Mezzogiorno comprende il Sud (Abruzzo, Molise, Puglia, Basilicata, Campania e Calabria) e le Isole (Sardegna e Sicilia).
[2] Secondo economisti della Banca d’Italia c’era un divario, ma era limitato al 10%-15%. Vedi E. Felice The Roots of a Dual Equilibrium: GDP, Productivity and Structural Change in the Italian Regions in the Long-run (1871-2011), Quaderni di Storia economica, Banca d’Italia.
[3] Queste regioni disponevano di condizioni più favorevoli allo sviluppo manifatturiero: mercati locali più ampi, migliori collegamenti con l’Europa, maggiore disponibilità di energia, una base produttiva già relativamente sviluppata e un sistema creditizio più capace di finanziare le nuove imprese. Per approfondimenti vedi L’Italia e l’economia mondiale dall’unità ad oggi, Banca d’Italia, 2011.
[4] Vedi Felice E. (2007). Divari regionali e intervento pubblico, Il Mulino; e Daniele V. (2019). Il paese diviso. Nord e Sud nella storia d'Italia, Rubbettino.
[5] Vedi “Il divario Nord-Sud: sviluppo economico e intervento pubblico”, Banca d’Italia, 2022. Poiché per il 2024 e 2025 non sono disponibili dati sulle ore lavorate, la scomposizione viene replicata utilizzando il numero degli occupati al posto delle ore lavorate. In questo caso, la produttività è misurata dal Pil reale per occupato e l’utilizzo del lavoro dal rapporto tra occupati e popolazione in età da lavoro.
[6] Sul punto, si veda la nostra precedente nota “Perché l’occupazione in Italia è cresciuta molto nonostante la bassa crescita del Pil?” in cui si mostra che, a livello nazionale, l’aumento degli occupati si è concentrato soprattutto in settori a bassa produttività come costruzioni, commercio e pubblica amministrazione. Al momento non esistono dati più disaggregati sull’occupazione regionale, tuttavia, dato il peso di questi comparti nella crescita complessiva dell’occupazione e la loro presenza significativa nel Mezzogiorno, è ragionevole ritenere che il contributo sia stato sostanziale.