

La legge di bilancio 2027-2029: un commento

Il disegno di legge di bilancio prevede per il 2027 misure espansive per 26,3 miliardi, l’1,1% del Pil. Le risorse sono concentrate soprattutto su difesa ed energia, con aggiustamenti minori per sanità e detassazioni IRPEF. I punti principali illustrati in questa nota sono:
- La manovra è più piccola di quanto appare: una parte rilevante delle misure (5,6 miliardi) finanzia il rinnovo di interventi già esistenti: le misure nuove valgono quindi solo 20,6 miliardi.
- Aumenta la pressione fiscale: le coperture derivano prevalentemente da aumenti di imposizione, con quasi metà del totale a carico del settore finanziario. Di conseguenza, la pressione fiscale salirà dal 43% del 2026 al 43,2% nel 2027.
- Poca attenzione ai risparmi di spesa: le misure di riduzione della spesa valgono solo 2,6 miliardi. Vista la dimensione della spesa pubblica italiana (oltre il 51% del Pil), una maggiore attenzione ai risparmi di spesa sarebbe stata appropriata.
- Molte misure sono temporanee: numerose anche le misure temporanee, comprese tutte quelle di riduzione dell’IRPEF, una pratica che riduce la prevedibilità delle voci di bilancio nonché l’efficacia delle misure stesse.
- Il deficit aumenta rispetto al 2026 senza una chiara motivazione macroeconomica: la manovra comporta un maggior deficit di 12,6 miliardi rispetto al quadro tendenziale: il deficit complessivo del 2027 sarà del 3,4% del Pil, in aumento dal 2,9% del 2026. Questo aumento, il primo di questa legislatura, è difficile da giustificare da un punto di vista macroeconomico, dato che il Pil era previsto crescere anche in assenza di misure.
- Nome file
- ocpi-La legge di bilancio 2027 2029 un commento.pdf
- Dimensione
- 352 KB
- Formato
- application/pdf
Il disegno di legge di bilancio (LdB) per il 2027 contiene misure espansive per 26,3 miliardi nel 2027 (1,1% del Pil) e coperture per 12,6 miliardi.[1] Tenendo conto di alcune voci contabili di collegamento, il maggior deficit rispetto al tendenziale è di 12,6 miliardi, lo 0,5% del Pil, importo vicino a quello di 14 miliardi previsto per la flessibilità per le spese per difesa ed energia, che sembrerebbe quindi essere stato usato quasi interamente (ma vedi sotto per la coerenza di questo totale con le misure identificate in tema di difesa ed energia). La manovra copre anche il 2028 e il 2029, anni per i quali le misure espansive valgono rispettivamente 28,6 miliardi e 18,4 miliardi; il maggior deficit è di 13,7 e 3,7 miliardi.[2]
Le caratteristiche più rilevanti della LdB sono:
- La LdB comporta un aumento del deficit dal 2,9% del Pil nel 2026 al 3,4% nel 2027, il primo aumento di questa legislatura dopo quattro anni di riduzione. Questo aumento avviene in un anno in cui il governo, anche nel quadro tendenziale (cioè a legislazione vigente), prevedeva comunque una crescita del Pil non irrilevante (0,6%). Non è chiaro, dal punto di vista macroeconomico, perché una tale espansione di bilancio sia giustificata, anche se ammessa dalle regole europee sui conti pubblici grazie all’attivazione della clausola di salvaguardia per difesa ed energia.[3]
- Le principali misure espansive sono, in effetti, relative a difesa ed energia, che da sole ammontano ad almeno 8,9 miliardi nel 2027 (vedi ulteriori commenti nella sezione seguente). Seguono, per importi molto inferiori, sanità, pensioni, interventi per le famiglie e detassazioni dell’IRPEF, mentre il resto sono misure minori.
- Anche per il 2027, la LdB include il rinnovo di misure preesistenti che sarebbero scadute (una volta venivano chiamate misure relative a “politiche invariate”). Queste misure fanno apparire la manovra più grande di quanto è effettivamente in termini di variazioni rispetto al 2026: nel 2027 valgono 5,6 miliardi (0,2% del Pil). La LdB, però, rende alcune di queste misure permanenti (es. bonus madri e congedo parentale).
- Le coperture sono quasi tutte aumenti di imposizione, principalmente sul settore finanziario. La riduzione della spesa è di soli 2,6 miliardi. Vista la dimensione della spesa pubblica italiana (oltre il 51% del Pil), una maggiore attenzione alla revisione della spesa sarebbe stata appropriata.
- Conseguentemente, la manovra aumenta la pressione fiscale, cioè il rapporto tra le entrate tributarie e contributive e il Pil: nel 2027 sarà del 43,2%, superiore rispetto al 2026 (43%); a legislazione vigente sarebbe rimasta invariata.
- Alcune delle misure previste dalla LdB sono, ancora una volta, temporanee. Oltre a buona parte di quelle rientranti nella sopracitata categoria delle “politiche invariate”, le misure temporanee più rilevanti per il 2027 sono le detassazioni IRPEF, la carta per le spese farmaceutiche degli anziani e il credito di imposta per la Zona Economica Speciale (quest’ultimo previsto anche per il 2028).[4] Non è ovvio perché certi provvedimenti siano considerati degni di tutela per un certo anno, non successivamente. È chiaro che c’è l’esigenza di far apparire il deficit in discesa negli anni seguenti. Tuttavia, l’uso, ormai di routine, di ricorrere a misure temporanee riduce la prevedibilità dei saldi di bilancio e anche l’efficacia delle misure stesse perché gli agenti economici reagiscono, anche nel breve periodo, a interventi che non sanno se saranno confermati in futuro.
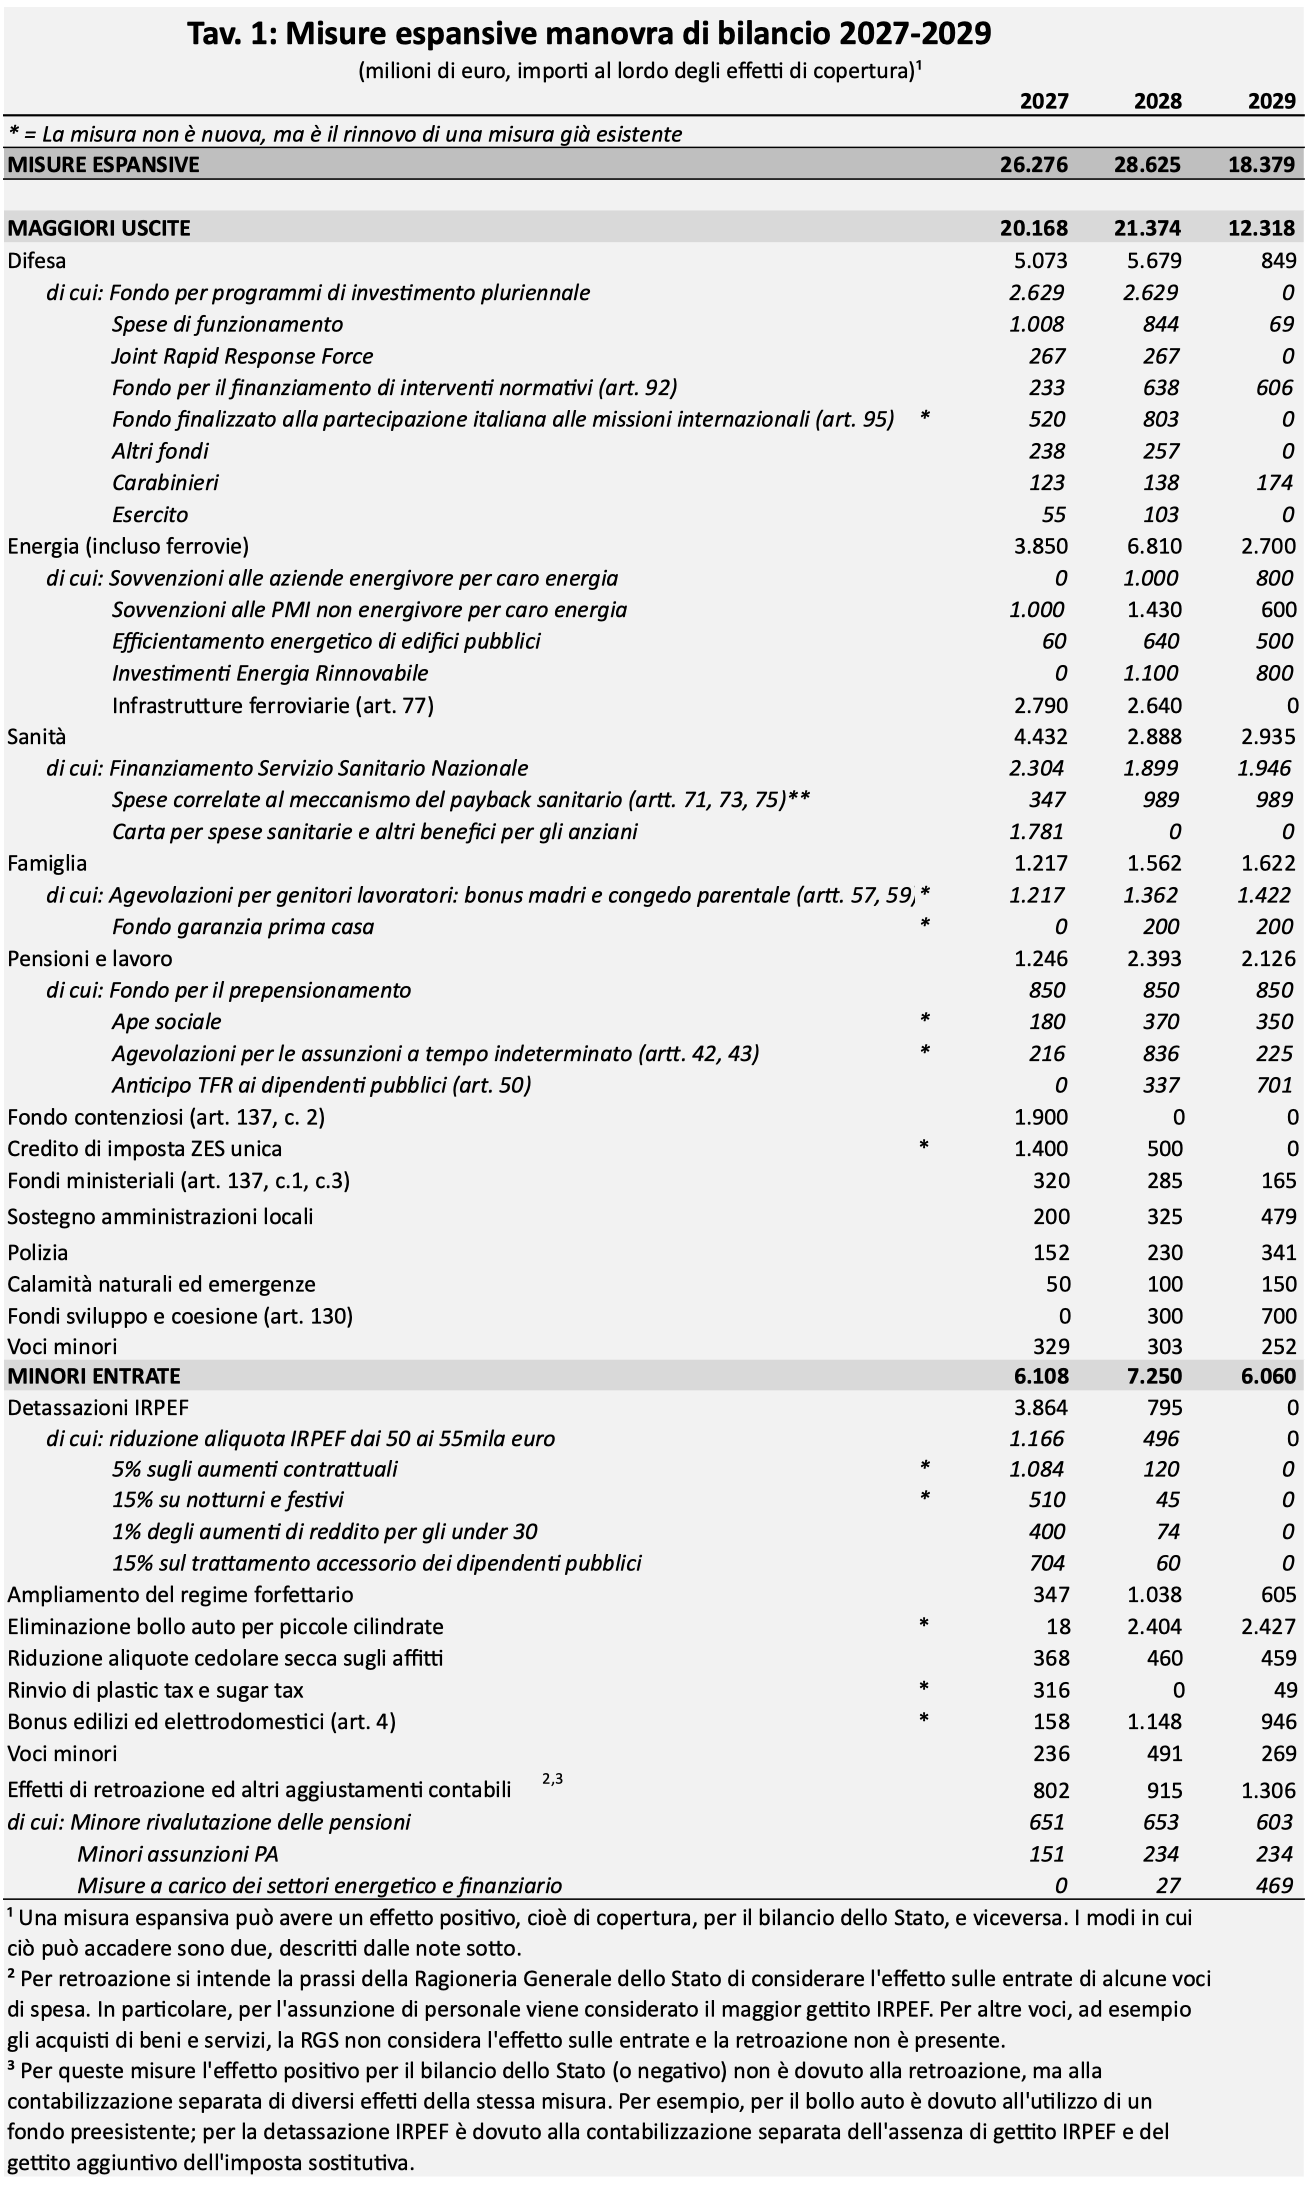
Le principali misure espansive (Tav. 1)
- Difesa
Il totale è di 5,1 miliardi nel 2027 e 5,6 nel 2028 (oltre a 0,8 nel 2029), meno dei 7 miliardi concessi dall’utilizzo della clausola di salvaguardia. Come mai? Una possibilità è che i 2 rimanenti siano a fronte di misure già previste a legislazione vigente, e quindi non incluse nella manovra. L’implicazione sarebbe che una parte della flessibilità concessa per aumentare il deficit (attraverso un innalzamento del tetto della spesa netta previsto dalle regole europee) è stata di fatto utilizzata a fronte di altre misure.
Dai documenti di bilancio, la natura degli interventi previsti per la difesa non è chiara, a parte voci minori quali quelle previste per l’assunzione di militari e carabinieri e per le missioni internazionali. Gli interventi, infatti, riguardano genericamente i rifinanziamenti dei fondi per investimenti pluriennali e per le spese di funzionamento.
- Energia e ferrovie
Dei 3,9 miliardi per il 2027, 2,8 sono investimenti in infrastrutture ferroviarie, mentre il restante miliardo consiste in sovvenzioni alle PMI non energivore. Per il 2028, però, gli interventi nel settore energetico saliranno a 6,8 miliardi, comprendendo anche sovvenzioni alle imprese energivore, investimenti in rinnovabili e contributi per l’efficientamento energetico.
Gli interventi sul settore ferroviario sono qui considerati insieme al settore energetico, visto che, secondo notizie riportate dai media, anch’essi sono stati fatti rientrare nella clausola di salvaguardia.[5] A proposito di quest’ultima, a fronte di 14 miliardi di spazio a disposizione per la sicurezza energetica nel biennio 2027-2028, quelli utilizzati sembrano essere 10,6. Non è chiaro se la parte restante sia allocata in altre voci della manovra oppure (cosa più improbabile) a interventi già previsti a legislazione vigente.
La clausola è valida per le spese fino al 2028. Anche nel 2029 sono previsti 2,7 miliardi di spese in energia, ferrovie escluse, ma queste saranno in parte coperte da un aumento degli oneri in bolletta, sempre nel 2029, che porterà 1,9 miliardi.
- Sanità
Sul totale di 4,4 miliardi per il 2027, la voce principale è il finanziamento del Servizio Sanitario Nazionale (SSN; 2,3 miliardi). Questo consentirà di mantenere la spesa sanitaria al 6,4% del Pil, come nel 2026. Tuttavia, il finanziamento del SSN attraverso trasferimenti dal bilancio centrale scenderà a un minimo storico, con una crescente parte della spesa sanitaria a carico delle regioni, una delle principali cause di critica alla LdB da parte delle regioni. Altre componenti rilevanti sono, per il solo 2027, la carta da 300 euro in spese sanitarie destinata agli over 75 con reddito inferiore a 28.000 euro, e per tutto il triennio, le maggiori spese relative al meccanismo del payback sanitario.[6]
- Pensioni e lavoro
Sono 1,2 miliardi, la maggior parte dei quali è allocata in un fondo destinato al prepensionamento (850 milioni all’anno per il triennio), senza una chiara indicazione di come queste risorse saranno utilizzate. A ciò si aggiunge il rinnovo dell’Ape sociale, per 0,2 miliardi nel 2027 e 0,7 nei successivi due anni. Come vedremo, sul fronte delle coperture è però prevista una minore rivalutazione delle pensioni. Nel complesso, si realizza una piccola riduzione della spesa per pensioni rispetto alla legislazione vigente.
- Famiglia
Sono rinnovate per il triennio le agevolazioni per i genitori lavoratori, la cui principale è l’assegno da 100 euro mensili per le madri lavoratrici con almeno 2 figli. Complessivamente il costo è di 1,2 miliardi.
- Riduzione del gettito IRPEF
Mentre tutte le misure sopra sono aumenti di spesa, l’unica grande misura di taglio delle imposte riguarda l’IRPEF. Include l’ampliamento del secondo scaglione, ossia la riduzione dell’aliquota dal 43% al 33% per i redditi tra 50 e 55mila euro, per un costo di 1,2 miliardi. La misura vale solo per il 2027, come pure le altre misure relative all’IRPEF, ossia l’abbassamento dell’aliquota IRPEF al 5% sugli aumenti contrattuali, al 15% sul lavoro notturno e festivo e sul trattamento accessorio dei dipendenti pubblici, all’1% sugli aumenti di reddito degli under 30.
- Abolizione del bollo auto
Un altro taglio è l’abolizione del bollo auto, reso strutturale. Tuttavia, per il 2027 il taglio è finanziato da un provvedimento già esistente. La componente effettivamente espansiva è quindi presente nel solo biennio 2028-29, per 4,8 miliardi complessivi.
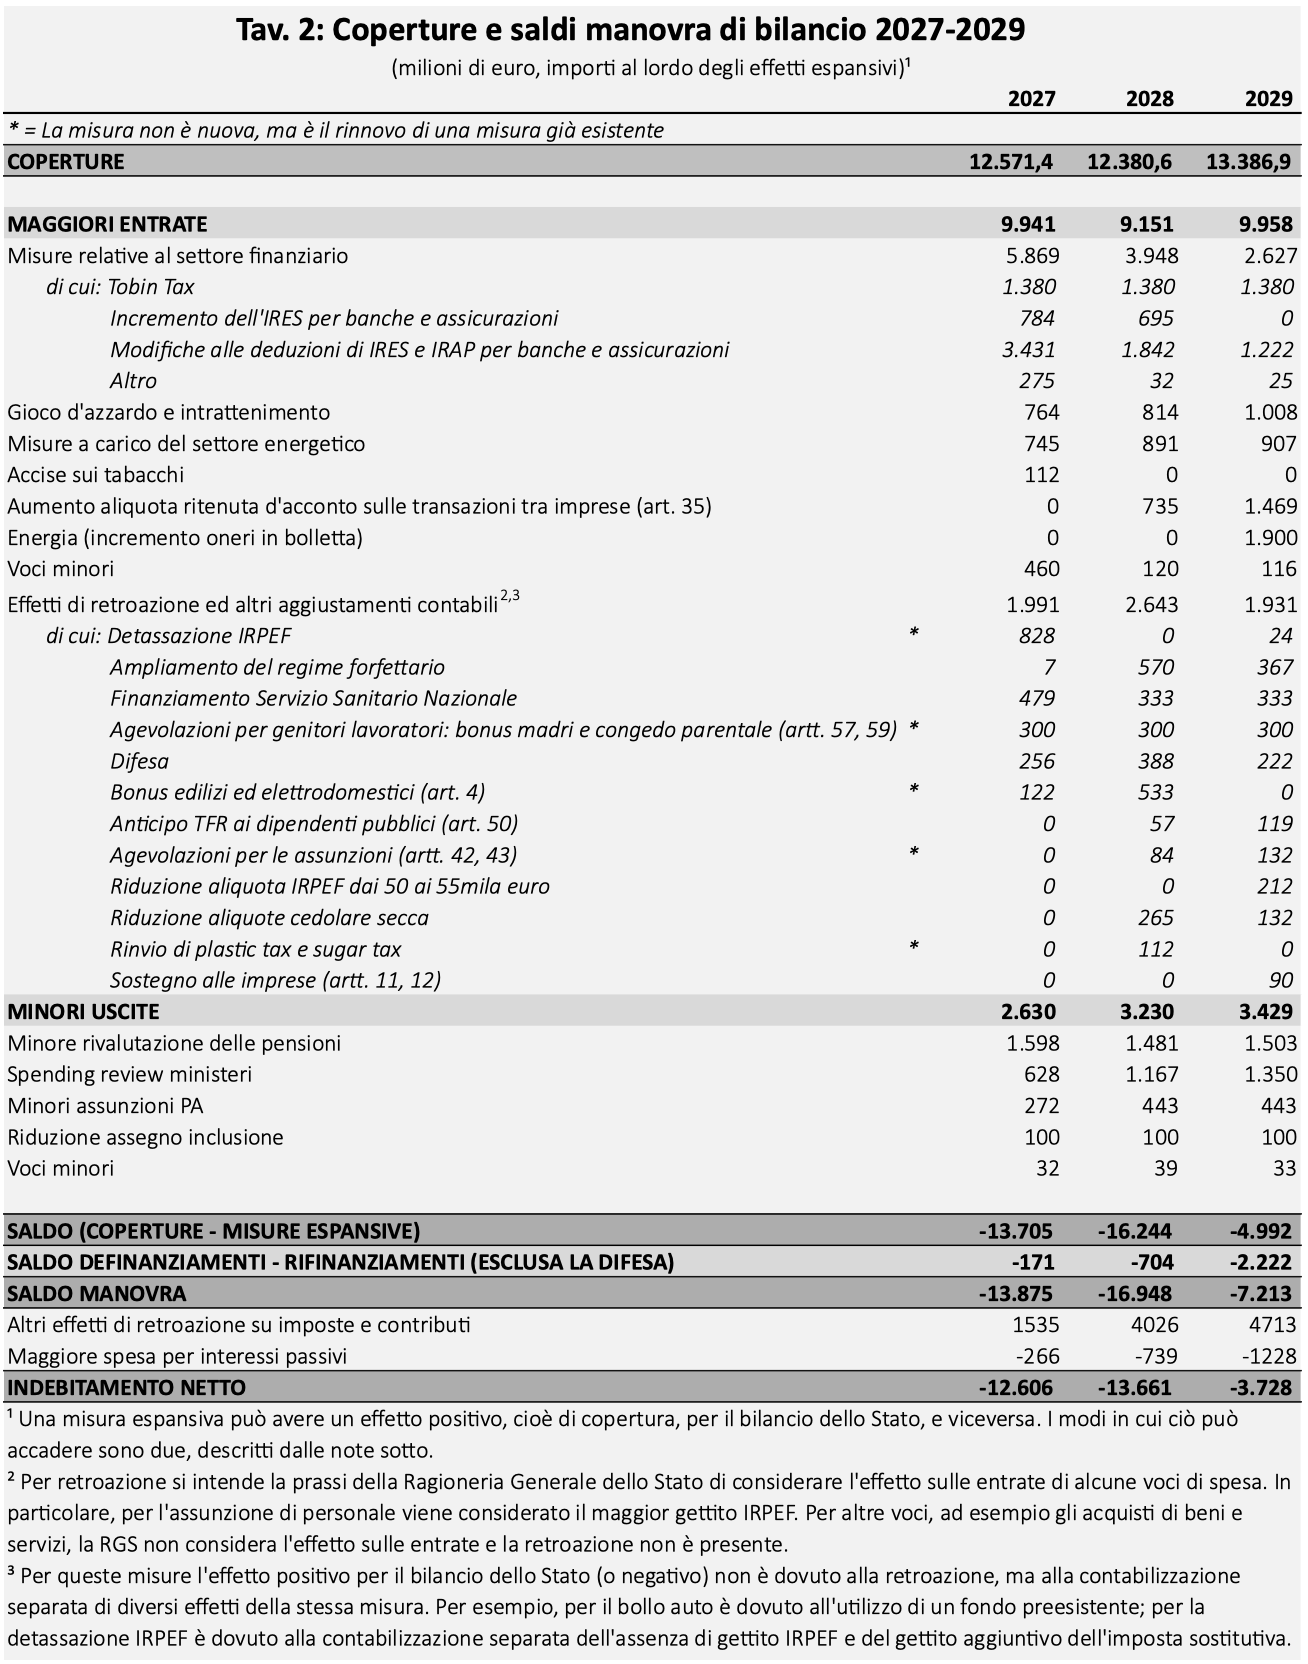
Le principali coperture (Tav. 2)
- Misure relative al settore finanziario
Queste valgono 5,9 miliardi nel 2027, 3,9 nel 2028 e 2,6 nel 2029. Si tratta di riduzioni per banche e assicurazioni delle deduzioni IRES e IRAP, (3,4 miliardi nel 2027, a diminuire in seguito) e, sempre per questi settori, di aumenti dell’IRES, con 0,8 miliardi nel 2027 e 0,7 nel 2028. Inoltre, viene aumentata la Tobin Tax (la tassa sulle transazioni finanziarie, 1,4 miliardi all’anno) per tutto il triennio.
- Minore rivalutazione delle pensioni
Il meccanismo di adeguamento delle pensioni all’inflazione verrà rivisto al ribasso per il solo 2027, ma i suoi effetti si ripercuotono anche sugli anni successivi, visto che influenza il livello della pensione: il risparmio è di 1,6 miliardi nel 2027 e di 1,5 miliardi dal 2028 in poi.
Da soli, questi due aggregati valgono più di metà delle coperture. Il restante è dato da piccole voci: le più significative sono la maggior tassazione di gioco d’azzardo e sigarette e le misure a carico del settore energetico. La spending review, tra tagli ai ministeri e minori assunzioni nella PA rispetto a quanto previsto, porta poco, meno di un miliardo.
[1] La stima dell’importo della manovra per il 2027 riportato nel testo non include l’importo della eliminazione del bollo auto per le cilindrate minori, in quanto già coperto da un precedente provvedimento, anche se i documenti allegati alla legge di bilancio lo considerano, contabilmente, come misura espansiva coperta da un identico importo sul lato delle coperture.
[2] Gli importi da noi ottenuti dall’esame del testo della LdB non sono distanti da quelli dichiarati dal Governo alla stampa (circa 26 miliardi nel 2027 e 27 nel 2028). Vedi il comunicato stampa del Consiglio dei ministri n. 195.
[3] Vedi la nostra precedente nota: “Le regole UE per difesa ed energia e le implicazioni per l’Italia”, 3 settembre 2026.
[4] La parziale deindicizzazione delle pensioni, pur essendo valida solo nel 2027, ha però un effetto permanente perché influisce sul livello delle pensioni anche negli anni seguenti.
[5] Vedi: “Manovra: da clausola energia 14,4 mld per famiglie, studenti, imprese e ferrovie”, Il Sole 24 Ore, 3 ottobre 2026.
[6] Il payback sanitario è il meccanismo per cui, superata una soglia di spesa per farmaci e apparecchiature mediche, una certa percentuale dell’eccesso deve essere ripagata dalle imprese sanitarie fornitrici. Vedi le nostre precedenti note: “Il payback per farmaci e dispositivi medici come meccanismo di controllo della spesa sanitaria”, 31 gennaio 2025, e “Le misure del ddl bilancio per la spesa farmaceutica”, 5 dicembre 2025.
