

L’ulteriore espansione del regime forfettario a 100.000 euro
Una delle riforme contenute nella manovra finanziaria per il 2027 riguarda l’allargamento del regime forfettario alle partite IVA con fatturato fino a 100.000 euro. In questa nota, con l’utilizzo di alcuni esempi concreti, argomentiamo che la proposta aggrava un’iniquità nel trattamento relativo dei lavoratori autonomi rispetto ai dipendenti. Mostriamo inoltre che la misura rappresenta oggettivamente un incentivo che tende ad aggravare tre mali cronici dell’economia italiana: il nanismo delle imprese (perché chi sale oltre i 100.000 euro di fatturato ricade nel regime ordinario che è molto più oneroso), l’evasione fiscale (perché chi va oltre i 100.000 euro di fatturato ha un fortissimo incentivo a sotto-dichiarare) e le false partite IVA (perché il regime forfettario è molto più conveniente rispetto a quello del lavoratore dipendente).
- Nome file
- ocpi-ulteriore espansione del regime forfettario a 100000 euro.pdf
- Dimensione
- 249 KB
- Formato
- application/pdf
Una delle misure importanti della legge di bilancio è l’aumento da 85.000 a 100.000 euro del limite di fatturato al di sotto del quale un lavoratore autonomo può applicare un regime forfettario con una flat tax al 15%.[1] La sostanza del regime forfettario consiste nell’applicazione di un’imposta piatta del 15% a un reddito imponibile che è calcolato nel modo seguente: al fatturato (non oltre i 100.000 euro) si sottraggono a) una misura convenzionale dei costi che è stabilita per legge per le diverse figure professionali (questo è l’imponibile previdenziale) e b) i contributi INPS nella misura del 26,07%.[2] Nella tabella qui sotto vengono calcolati gli oneri fiscali per un lavoratore autonomo nei due regimi (ordinario e forfettario) e l’onere cui questo stesso lavoratore sarebbe soggetto se fosse un dipendente. Il calcolo viene fatto per un elettricista e per un consulente informatico: la differenza fra i due riguarda la percentuale di costi deducibili: 14% per l’elettricista e 33% per il consulente informatico. Per calcolare l’onere nel regime ordinario si assume che queste percentuali siano corrette e che dunque si applichino anche in tale regime. Il fatturato è posto a 90.000 euro, un po’ meno del limite consentito.
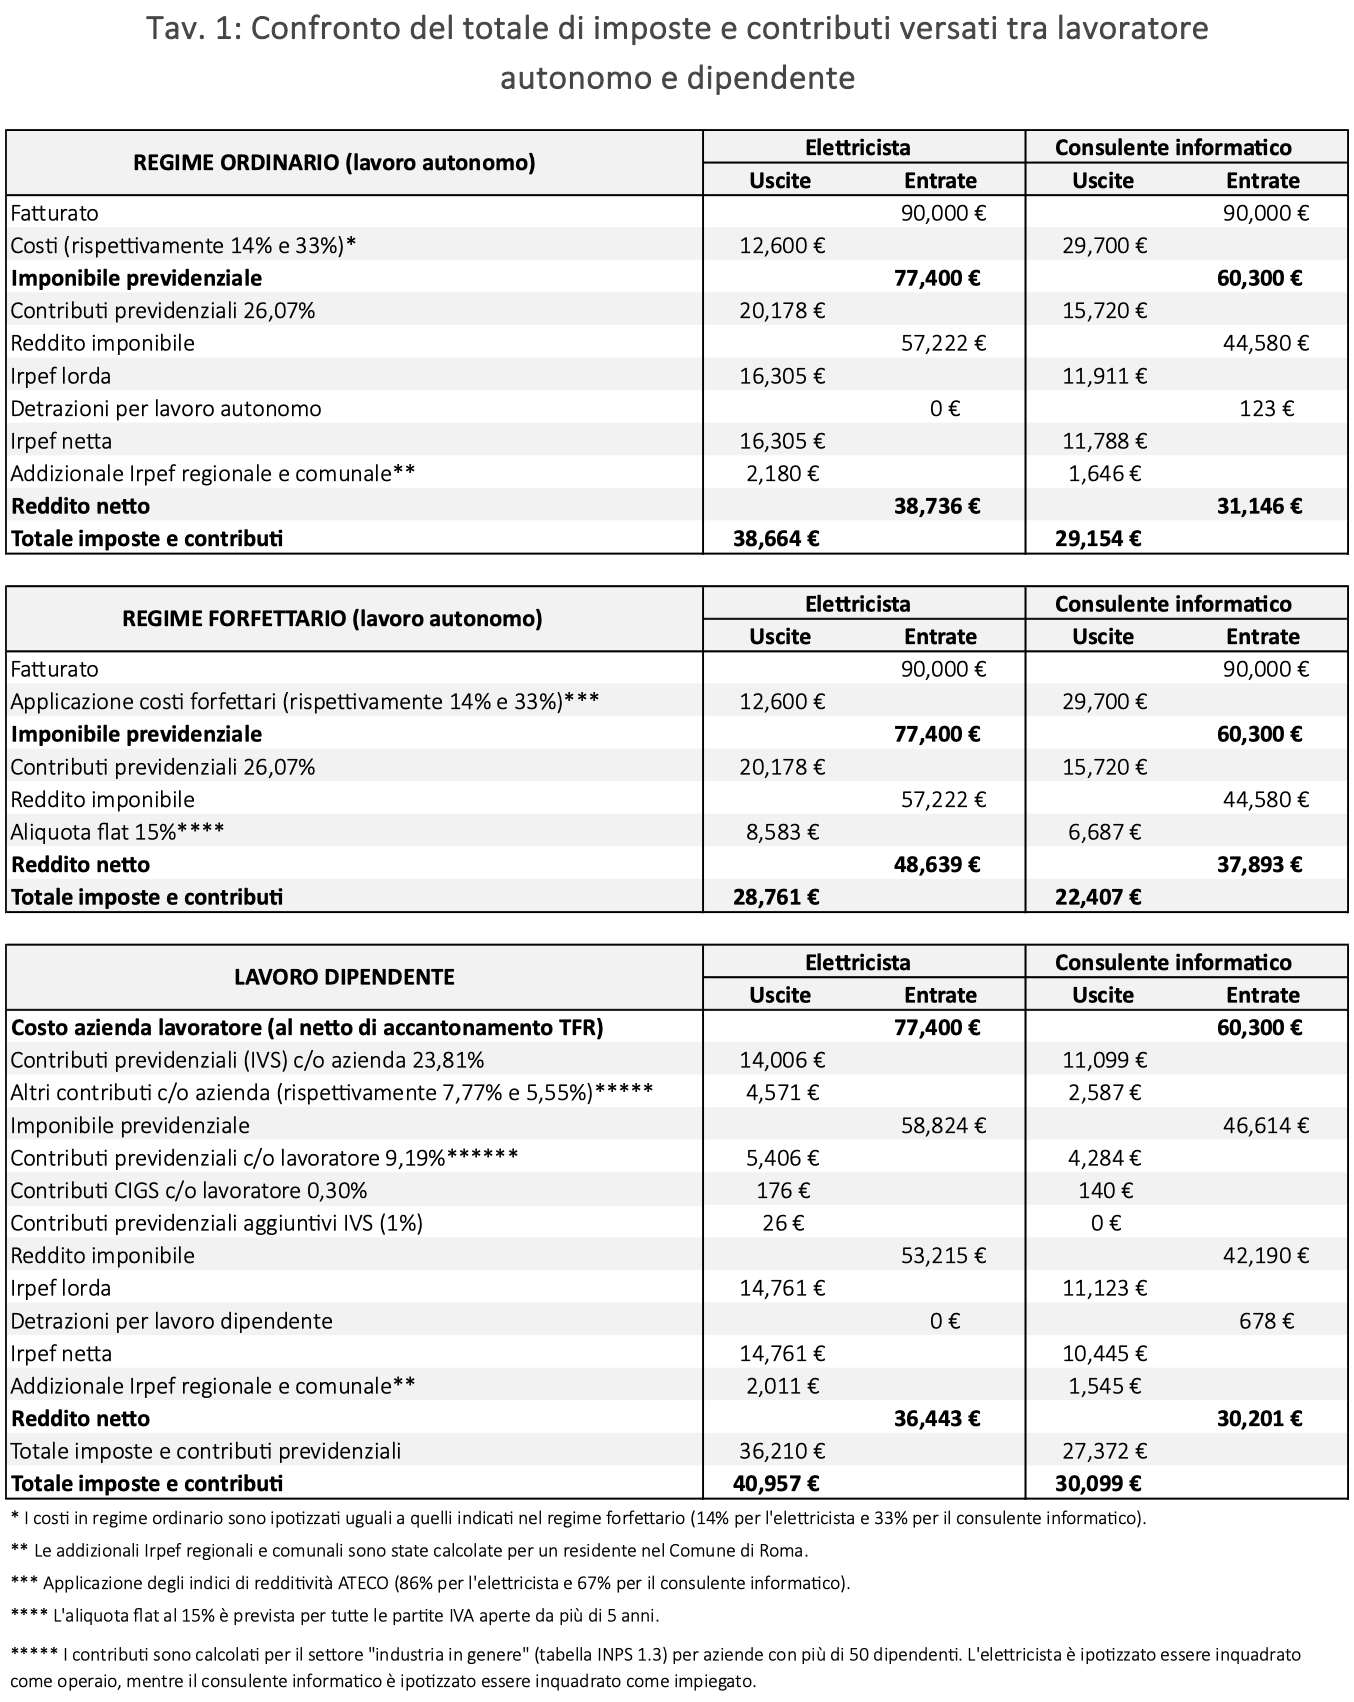
Come si vede, il regime forfettario è molto conveniente sia per l’elettricista che per il consulente informatico. L’elettricista paga 9.903 euro in meno se applica il regime forfettario. Quindi il suo reddito netto è pari a euro 48.639 con il forfettario e solo a euro 28.761 con il regime ordinario. Non c’è dunque alcun dubbio sulla convenienza del regime forfettario. Per il consulente informatico la convenienza è un po’ minore (6.747 euro), perché è maggiore la quota di costi che gli sono attribuiti per legge; tuttavia, la convenienza rimane evidente. Si noti che la convenienza non deriva solo dal fatto di applicare un’aliquota molto bassa (il 15%), ma anche dal fatto che, stranamente, nel regime forfettario non si pagano le addizionali regionali e comunali.
Naturalmente questo esercizio ci dice anche che il lavoratore ha un incentivo fortissimo a mantenere il proprio fatturato all’interno del limite di 100.000 euro perché altrimenti entrerebbe nel regime ordinario con una perdita notevolissima. Il che significa che l’esistenza del regime forfettario è un formidabile incentivo alle imprese affinché rimangano piccole o comunque non dichiarino più del limite consentito. In entrambi i casi si aggravano due seri mali italiani: il nanismo delle imprese e il lavoro sommerso.
L’ultimo riquadro della tabella illustra l’onere che graverebbe su questi stessi lavoratori se venissero assunti come dipendenti. Le imposte che graverebbero sull’elettricista sarebbero pari a 40.957 euro, invece di 28.761 euro del regime forfettario, con una perdita dunque di 12.195 euro; quelle che graverebbero sul consulente informatico sarebbero pari a 30.099 euro, invece di 22.407. Si noti che il maggior onere sul lavoratore dipendente dipende da due fattori. Il primo è l’aliquota IRPEF progressiva, invece dell’aliquota piatta al 15%, che si traduce in una aliquota media pari a 28% per l’elettricista e a 26% per il consulente. Il secondo è dovuto al fatto che sul lavoratore dipendente gravano oneri contributivi più elevati. Sommando i contributi dovuti dal lavoratore e dal datore di lavoro, si arriva al 42,07% per l’elettricista e poco meno per il consulente. Per i lavoratori autonomi i contributi sono pari al 26,07% e – si noti – si applicano alla stessa base imponibile (il cosiddetto imponibile previdenziale) che nei nostri esempi è pari a 77.400 euro per l’elettricista e a 69.300 euro per il consulente.
È evidente da questo confronto che l’impresa e il lavoratore hanno interesse a trasformare i contratti di lavoro dipendente in contratti di lavoro autonomo perché possono spartirsi il vantaggio fiscale del regime forfettario rispetto al regime del lavoro dipendente. Per questo motivo ci pare corretto affermare che questa misura aggrava un altro dei problemi cronici dell’economia italiana: le cosiddette false partite IVA.
Nella Relazione Tecnica, il costo della misura è quantificato in circa 300 milioni a regime; l’ipotesi è che solo 41.000 lavoratori autonomi aderiscano al nuovo regime. Per motivi facilmente comprensibili, nella Relazione non sembra che vengano considerati i lavoratori che attualmente sotto-dichiarano per stare entro la soglia attuale di 85.000 euro e potrebbero mettersi in regola con la nuova soglia. Né sono considerati coloro che stanno un po’ sopra la nuova soglia e hanno un fortissimo interesse a rientrare nella soglia attraverso una riduzione del fatturato oppure, più realisticamente, attraverso una sotto-dichiarazione. Né infine si considera che, gradualmente, le imprese potrebbero offrire ai giovani un maggior numero di contratti di lavoro autonomo, aumentando così la consistenza del fenomeno delle false partite IVA.
Appendice: alcune ipotesi sul metodo
Per spiegare come è stato svolto l’esercizio, sono opportune tre precisazioni.[3]
- In primo luogo, non ci pare corretto il ragionamento di chi effettua il confronto del carico fiscale tra dipendenti e autonomi senza considerare i contributi pensionistici che un’impresa deve versare per un proprio dipendente. L’attribuzione formale dei contributi a un lato o all’altro del mercato è ininfluente rispetto ai risultati economici di medio periodo: se, a fronte di una retribuzione complessiva di 1.000 euro, un dipendente deve versare il 36 per cento di contributi, è lo stesso che i 360 euro vengano versati tutti dall’impresa, tutti dal lavoratore o 2/3 dall’impresa e 1/3 dal lavoratore. In tutti i casi il risultato è lo stesso: la retribuzione netta per il lavoratore (ma ancora al lordo delle imposte da versare) è di 640 euro e i contributi versati sono 360 euro. Questo significa che il confronto corretto deve essere fatto cumulando i contributi pagati dall’impresa alla retribuzione del lavoratore dipendente, quindi utilizzando il costo azienda del lavoratore per l’impresa.
- In secondo luogo, se un lavoratore autonomo venisse assunto da un’impresa, il suo fatturato diventerebbe parte dei ricavi della società e i costi per lo svolgimento della sua attività sarebbero assorbiti dall’impresa stessa, che potrebbe poi scaricarli dalla propria dichiarazione dei redditi nel calcolare quanto dovuto per l’imposta societaria. Ipotizzando quindi che il fatturato e i costi siano gli stessi di quelli previsti nel caso in cui l’attività fosse svolta in maniera indipendente, è necessario confrontare il costo azienda per il lavoratore dipendente con l’imponibile previdenziale del titolare di partita IVA (ossia il fatturato al netto dei costi di produzione effettivi o forfettari, ma al lordo dei contributi). Si osservi che quest’ipotesi è conveniente anche da un altro punto di vista. Il fatturato al netto dei costi rappresenta il valore aggiunto che un lavoratore fornisce alla collettività nel suo complesso; diventa dunque importante mantenere questo apporto costante quando ci si chiede come esso verrebbe tassato dalla collettività se questo venisse attribuito nella forma di lavoro autonomo o dipendente.
- In terzo luogo, è opportuno evidenziare che nel regime ordinario la deduzione dei costi non avviene in percentuale, bensì analiticamente sulla base delle spese realmente documentate (acquisto di materiali, attrezzature, carburanti). Nel caso dell’elettricista, assumere una quota di costi effettivi limitata al 14% su un fatturato di 90.000 euro (pari a soli 12.600 euro) configura uno scenario in cui l’attività genera un valore aggiunto particolarmente elevato, mentre nella realtà operativa i costi vivi di un impiantista che acquista i materiali in proprio possono risultare superiori. Questa scelta metodologica è tuttavia intenzionale e prudenziale per due motivi: da un lato, permette di isolare l’effetto puramente fiscale del regime forfettario (la flat tax al 15% e l’assenza di addizionali) confrontando i due sistemi a parità di base imponibile economica; dall’altro, riflette un noto adattamento comportamentale dei contribuenti. Poiché la franchigia del 14% è fissa, se l’artigiano sostenesse costi reali superiori subirebbe una penalizzazione, pagando le tasse anche su somme spese per l’acquisto dei materiali. L’evidenza mostra infatti che gli artigiani in regime forfettario tendono a modificare la propria operatività traslando l’acquisto dei materiali pesanti direttamente in capo al cliente finale. Così facendo, la partita IVA fattura la sola manodopera, azzera i propri costi di struttura reali per sfruttare appieno la deduzione fiscale automatica del 14% su un fatturato di puro valore aggiunto e, soprattutto, riduce il rischio di superare la soglia massima dei 100.000 euro. L’esercizio dimostra quindi come il forfettario non solo riduca il carico fiscale, ma incentivi anche una distorsione nell’organizzazione della filiera produttiva.
[1] La presente nota aggiorna con i nuovi dati una precedente nota dell’Osservatorio a cura di Massimo Bordignon, Leonardo Ciotti, Davide Cipullo e Nicoletta Scutifero: “L’espansione del forfettario e i regimi fiscali di autonomi e dipendenti”, 21 dicembre 2022.
[2] I soggetti con un fatturato tra i 100.001 e i 115.000 euro, oltre all’obbligo di assoggettare le operazioni a IVA, potranno trattenere i benefici fiscali solo per l’anno in corso, mentre dall’anno successivo saranno sottoposti al regime ordinario; il superamento della soglia di 115.000 euro di fatturato comporta l’uscita immediata dal regime forfettario e il passaggio automatico al regime ordinario già dall’anno in corso.
[3] Queste sono le ipotesi adottate nel già citato lavoro dell’OCPI.
