


Differenziale (i-g): oggi soffrono Italia e Francia, ma il quadro potrebbe peggiorare
Le recenti pressioni sui titoli di Stato a livello globale hanno riacceso il dibattito sulla sostenibilità del debito pubblico, la cui dinamica dipende, oltre che dall’avanzo primario, dal differenziale tra il tasso d’interesse medio sul debito (i) e il tasso di crescita del Pil nominale (g). Questa nota ricostruisce l’evoluzione storica di questo differenziale negli ultimi decenni, mettendo a confronto l’andamento delle principali economie avanzate ed emergenti. Nel corso del tempo le distanze tra i due gruppi di Paesi si sono ridotte e oggi quasi tutte le economie beneficiano di un differenziale negativo, che agevola la stabilizzazione del rapporto debito/Pil. Nel 2026 le uniche eccezioni sono Italia e Francia (escludendo l’Irlanda che ha un Pil molto volatile), con differenziali rispettivamente dello 0,40% e dello 0,14%. Poiché il tasso implicito riflette con ritardo i recenti rialzi dei rendimenti, nei prossimi anni il quadro potrebbe peggiorare ed estendersi ad altri Paesi: nel 2026 il differenziale tra gli attuali tassi di mercato sulle nuove emissioni e il tasso di crescita del Pil sale, infatti, a 0,78% per la Francia, il doppio di quello italiano (che rimane a 0,40%). Anche il Regno Unito passa in territorio positivo (0,31%), mentre gli Stati Uniti restano su valori negativi grazie alla sostenuta crescita nominale.
- Nome file
- ocpi-differenziale i g oggi soffrono italia e francia.pdf
- Dimensione
- 335 KB
- Formato
- application/pdf
Le recenti pressioni sui titoli di Stato a livello globale hanno riportato l'attenzione sul tema della sostenibilità del debito pubblico. Tra le sue determinanti ha un ruolo fondamentale il differenziale tra il tasso di interesse implicito sul debito pubblico (i) (ossia il rapporto tra spesa per interessi in un certo anno e lo stock del debito alla fine dell’anno precedente) e il tasso di crescita del Pil nominale (g). Il differenziale (i-g) è fondamentale per determinare la dinamica del rapporto debito/Pil: a parità di avanzo primario, i determina la crescita aggiuntiva del numeratore del rapporto e g determina la crescita del denominatore del rapporto. Per esempio, nel caso di bilancio primario in pareggio:
- per (i-g) > 0 il rapporto debito/Pil cresce, perché lo stock di debito aumenta al ritmo degli interessi passivi i, mentre il Pil aumenta al ritmo della crescita economica g. Per evitare un'esplosione del debito, lo Stato deve avere un avanzo primario.
- per (i-g) < 0 il rapporto debito/Pil si riduce, permettendo allo Stato di stabilizzare il rapporto anche in presenza di disavanzi primari.
Un differenziale negativo aiuta quindi a stabilizzare il rapporto debito/Pil. In proposito, come si pongono l’Italia e gli altri principali Paesi?
L'Italia
Negli ultimi trent’anni, il differenziale italiano è sempre stato positivo, tranne che nell’immediato periodo post-Covid, soprattutto per effetto del rimbalzo del Pil post-recessione (Tav. 1). Escludendo il periodo 2020-2024, il differenziale medio è stato del 2%, valore gonfiato dal basso tasso di crescita del Pil tra il 2008 e il 2014. Nel 2025-26 il differenziale resta positivo (rispettivamente 0,48% e 0,40%), ma su valori più bassi non solo della media trentennale, ma anche della media pre-crisi economica globale (1,64%), quando il livello di i era tenuto alto dalla persistenza nel debito di titoli emessi a tassi molto elevati prima dell’entrata nell’euro. Nel recente Documento Programmatico di Finanza Pubblica, il governo prevede che il differenziale scenda temporaneamente a zero nel 2027, per effetto di un’accelerazione momentanea nel tasso di crescita del Pil nominale (al 3,2%), dinamica sostenuta dalla ripresa dell’inflazione. Nel biennio successivo il differenziale tornerebbe tuttavia ad ampliarsi, portandosi allo 0,4% nel 2028 e allo 0,9% nel 2029, penalizzato sia dall’aumento del tasso implicito sul debito (al 3,5%) sia dal rallentamento del tasso di crescita del Pil nominale (al 2,6%).

Nell’avere un differenziale positivo, l’Italia è però un’eccezione, non solo rispetto ai Paesi emergenti, ma anche alla maggior parte dei Paesi avanzati.
Il resto del mondo
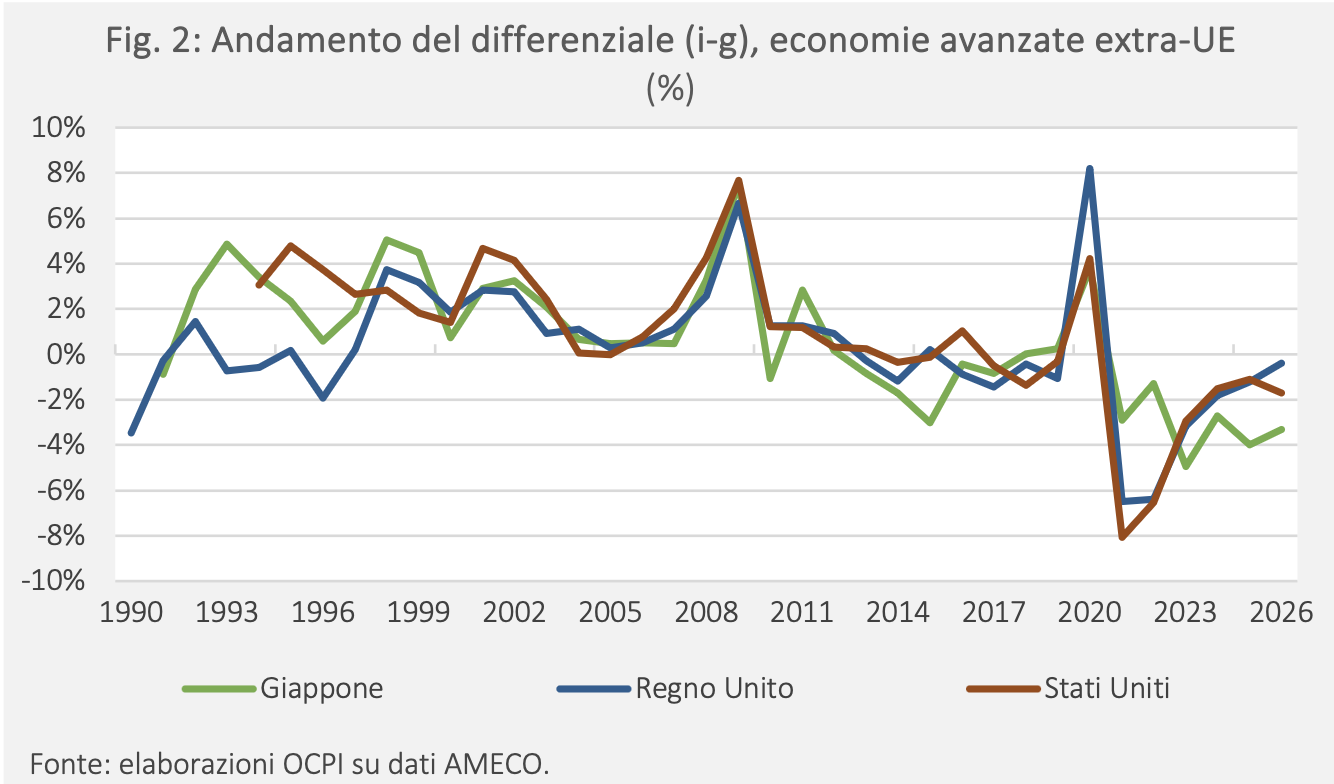
Negli anni ’90 del secolo scorso, anche a seguito della liberalizzazione dei mercati dei capitali (che privavano lo Stato di una “captive audience”), il differenziale era rimasto chiaramente positivo negli altri principali Paesi avanzati, con una media di 1,9% tra il 1990 e il 2008. L’abbondanza di risparmi proveniente dall’Asia e le politiche monetarie espansive negli anni seguenti la crisi finanziaria del 2008-09 hanno invece tenuto il differenziale su livelli negativi o prossimi allo zero prima della crisi Covid. Per esempio, tra il 2010 e il 2019 il differenziale è stato 0,06% per la Francia, -1,40% per la Germania, 0,13% per gli Stati Uniti, -0,16% per il Regno Unito e -0,47% per il Giappone (Fig. 1 e Fig. 2).[1] Dopo la pandemia il differenziale è rimasto ampiamente negativo negli Stati Uniti, in Giappone, in Germania e nel Regno Unito; è tornato invece su valori positivi per la Francia nel 2025 (0,03%) ed è previsto aumentare nel 2026 (0,14%).
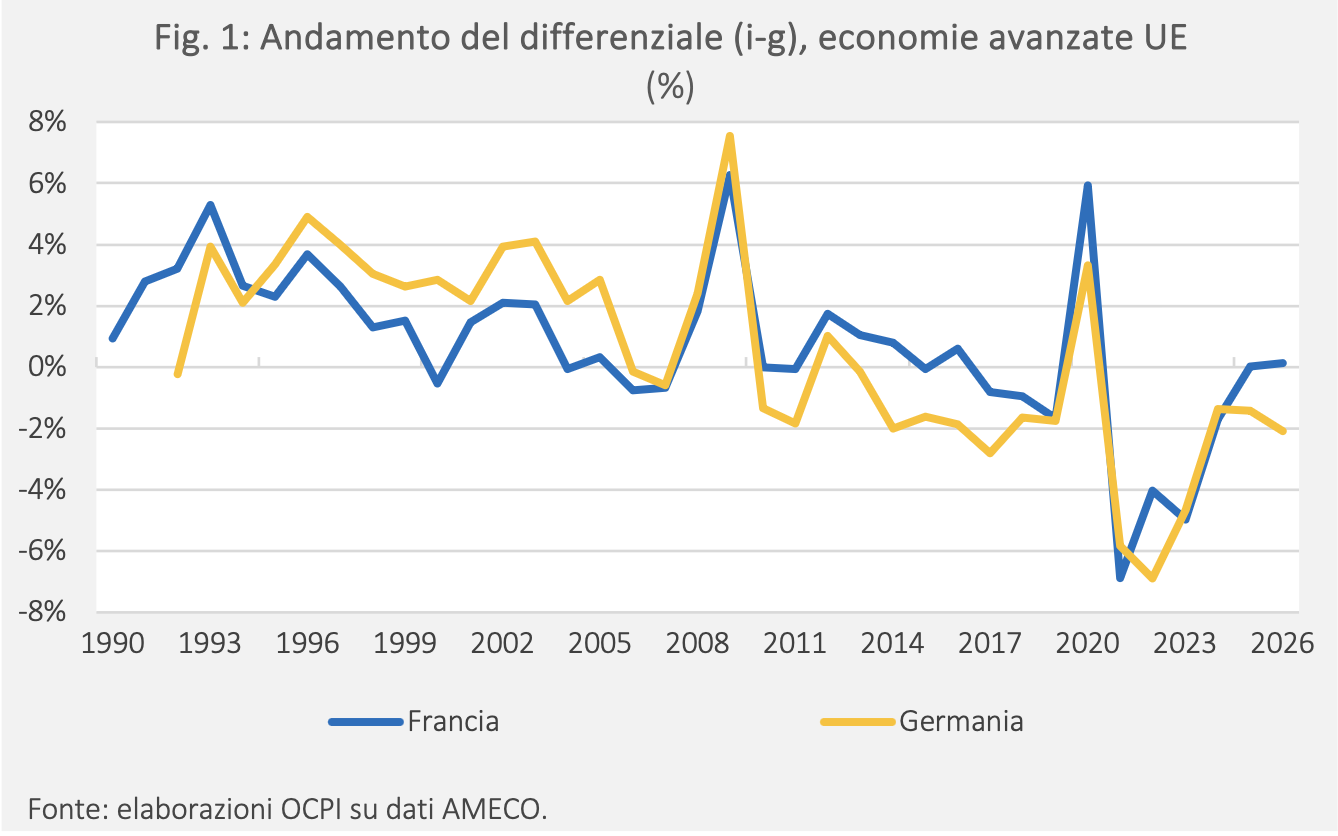
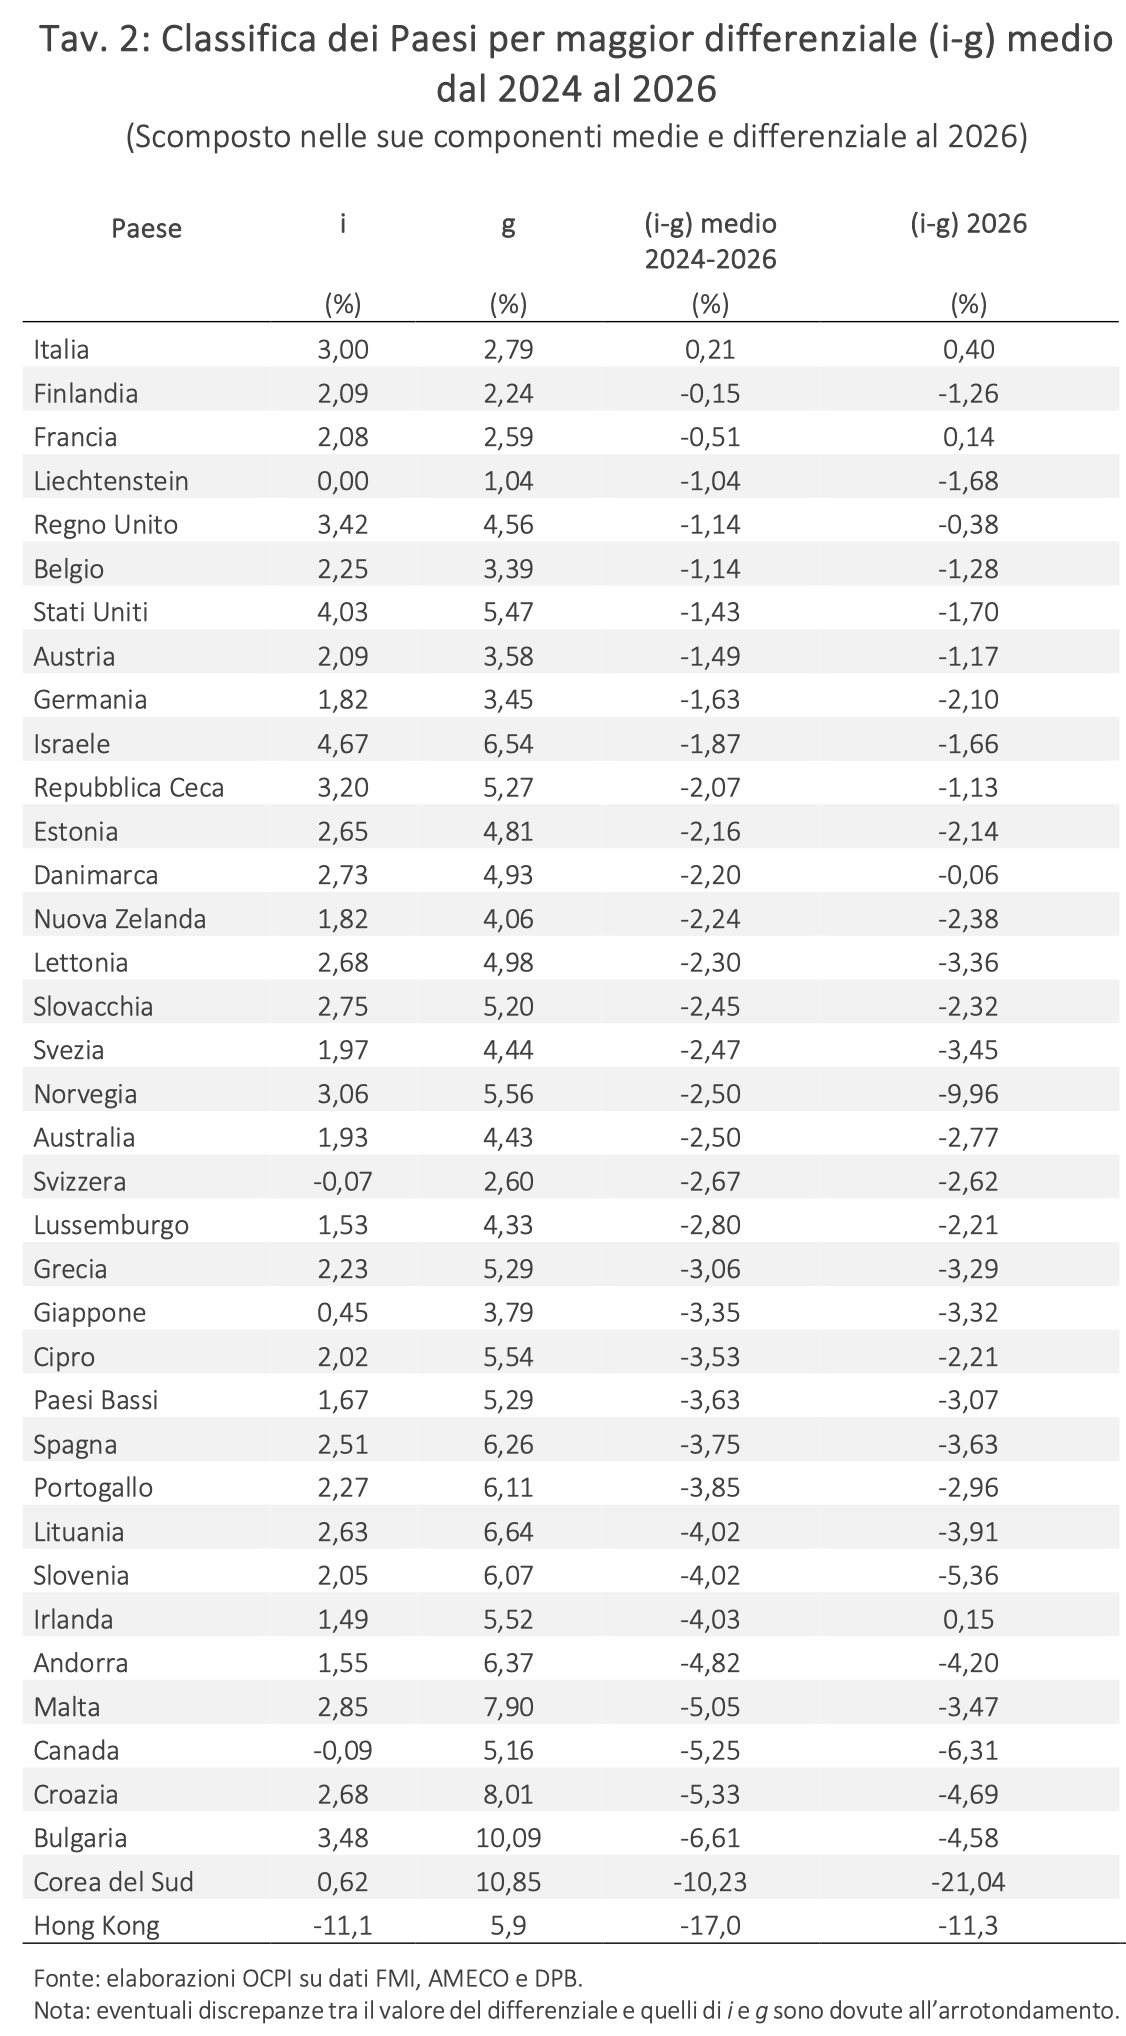
Nella media del 2024-2026, l’Italia è l’unico Paese ad avere un (i-g) positivo (Tav. 2), seguita dalla Finlandia. La Francia, nella media, ha un valore negativo (-0,51%), ma, come indicato, raggiunge un valore positivo nel 2026. In questo anno Italia, Francia e Irlanda sono gli unici Paesi avanzati ad avere un (i-g) positivo.[2] Dei tre Paesi, tuttavia, solo per Italia e Francia il valore positivo del 2026 indica una tendenza di fondo. Per l’Irlanda rappresenta invece un'anomalia temporanea dovuta a una riduzione del tasso di crescita del Pil nominale (all’1,45%). L’Irlanda ha infatti un differenziale medio fortemente negativo (-4,03%) tra il 2024 e il 2026.
Nei Paesi emergenti, anche per riflesso dei vincoli ai movimenti di capitale ancora presenti, il differenziale è solitamente ampiamente negativo, come nel caso di Cina e India (Fig. 3). Tuttavia, dopo la pandemia, la magnitudo negativa del differenziale si è ridotta drasticamente, attestandosi su valori attorno al -4%, convergendo verso i valori del Giappone (-3,3%).

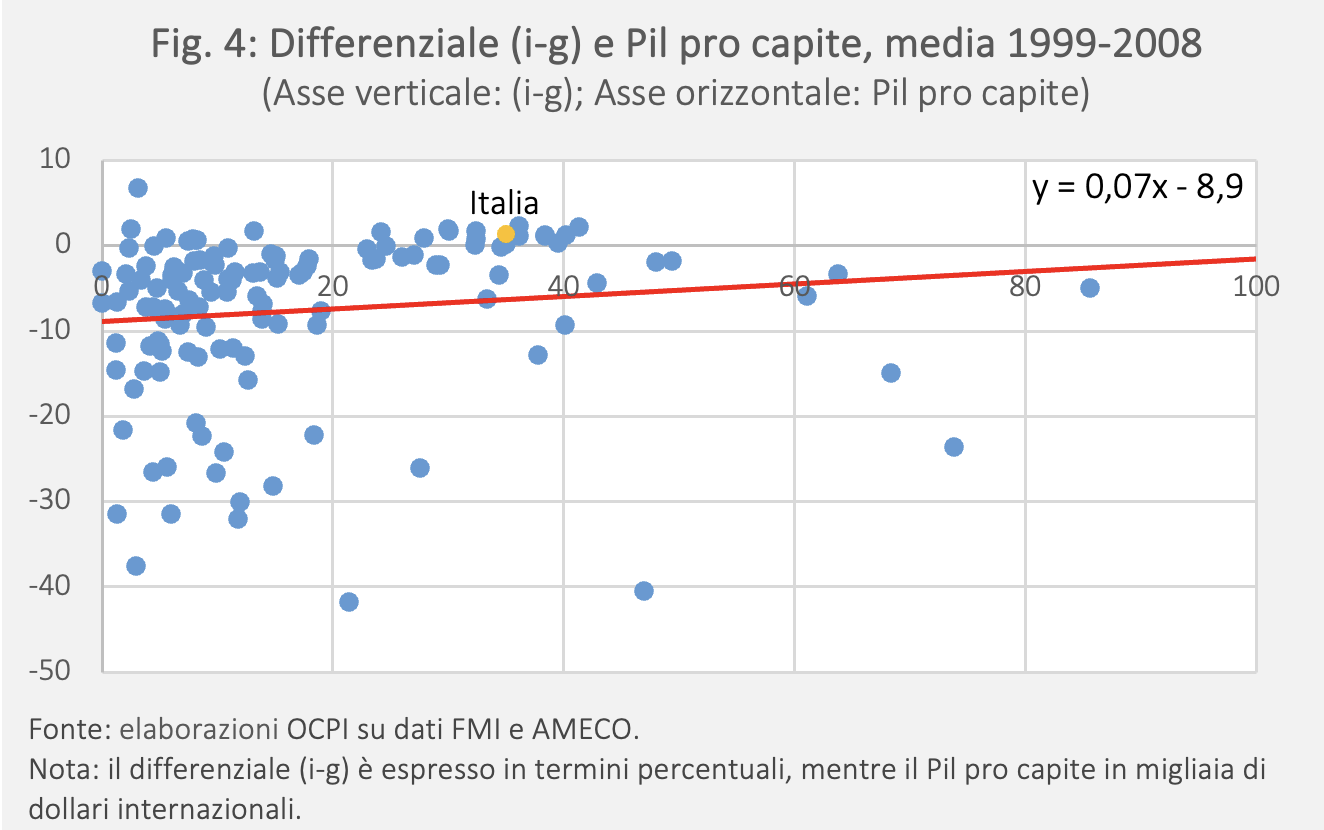
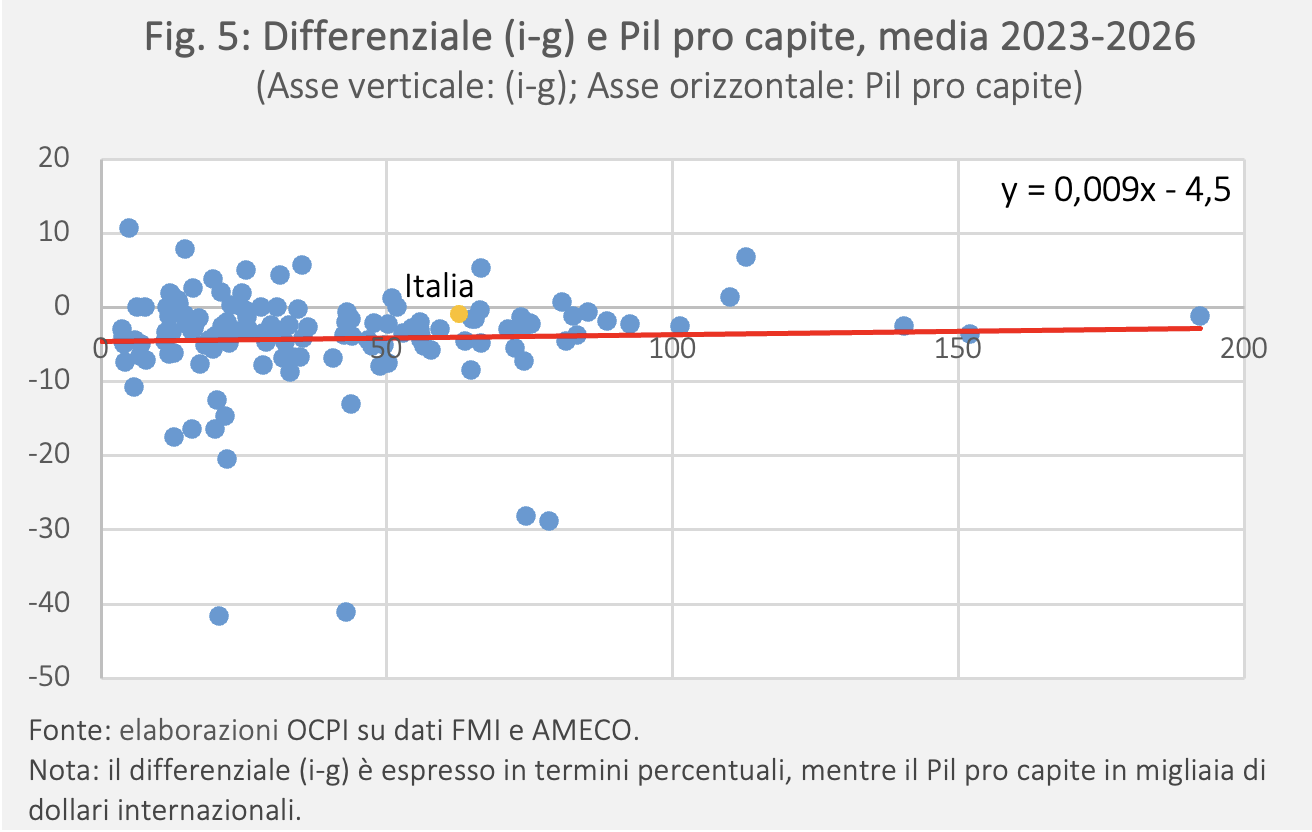
In generale, le differenze nel differenziale tra Paesi avanzati ed emergenti si sono ridotte. La correlazione tra il Pil pro capite (a PPP) e (i-g), evidente tra il 1999 e il 2008, quasi si annulla nell’intervallo 2023-26 (Fig. 4 e 5).
Il differenziale a tasso di mercato
Il tasso di interesse implicito (i), riflettendo il costo medio delle emissioni nei decenni passati, reagisce con ritardo alle variazioni nei mercati finanziari. Di conseguenza, nelle fasi di rialzo dei tassi (come quella osservata a partire dal 2022), il tasso implicito tende a sottostimare la pressione futura sui conti pubblici.
Nell’ultimo anno diversi Paesi (Stati Uniti, Francia, Italia, Regno Unito) hanno registrato forti pressioni sui titoli governativi.[3] Per valutare l'impatto futuro di queste pressioni ricalcoliamo il differenziale sostituendo al tasso implicito il costo medio ponderato per le nuove emissioni (cmp). Questo costo è qui calcolato ponderando i rendimenti a tasso fisso a breve e a medio-lungo termine con le rispettive quote di emissione registrate non nel 2026 ma nel 2019. Questo permette di neutralizzare il maggiore ricorso a titoli a breve scadenza tipico delle fasi di rialzo dei tassi, ma non sostenibile nel lungo periodo se non a prezzo di un maggiore rischio di crisi di liquidità.
Per l’Italia, il differenziale calcolato col cmp è identico a quello calcolato col tasso implicito nel 2026 (0,40%; Tav. 3). Per la Francia, invece, il differenziale diventa chiaramente positivo già nel 2025 e sale ulteriormente nel 2026, raggiungendo un livello dello 0,78% (Tav. 4), quasi il doppio di quello italiano, segno delle crescenti pressioni su questo Paese. Nel 2026 il differenziale è positivo anche per il Regno Unito, anche se un po’ più basso di quello italiano (0,31%; Tav. 5). Resta invece ampiamente negativo per gli Stati Uniti, grazie a un elevato tasso di crescita del Pil nominale, sopra il 5% (Tav. 6).


[1] Per i dati della Commissione Europea vedi: AMECO database, European Commission. Il database rende disponibile anche le previsioni per il 2026.
[2] I dati per i utilizzati nella tavola, di fonte FMI, sono relativi alla spesa per interessi al netto degli incassi da interessi; di conseguenza, i è negativo in alcuni casi. Quindi, quando possibile, i dati del FMI sono stati sostituiti con quelli della Commissione Europea (database AMECO), che isolano la spesa lorda. L’integrazione tra le due fonti non presenta grosse criticità: per le principali economie, infatti, gli interessi attivi sono marginali rispetto allo stock di debito (e rispetto agli interessi passivi). Per i dati del FMI vedi World Economic Outlook (WEO), IMF. Il database rende disponibili anche le previsioni per il 2026.
[3] Vedi la nostra precedente nota: “Cosa sta succedendo ai tassi a lungo termine”, 9 ottobre 2026.
