

Cosa ha causato il calo tendenziale nel consumo di sigarette: tassazione o cambiamenti di comportamento?
Il disegno di legge di bilancio 2027 anticipa gli aumenti delle imposte sulle sigarette previsti per il 2028, ma anche così le imposte sulle sigarette, al netto dell’inflazione, restano sotto i livelli del 2020. In un’ottica di più lungo periodo, il peso del fisco sul prezzo delle sigarette è aumentato (tra il 2008 e il 2025 del 13,8%). Questo aumento non è stato però la principale causa del crollo nel consumo di sigarette, dato che tale consumo non è molto sensibile al prezzo e perché il prezzo al netto dell’imposizione si è ridotto: la contrazione riflette invece principalmente le campagne antifumo e i cambiamenti nelle preferenze, accompagnati dalla crescente diffusione del tabacco riscaldato.
- Nome file
- ocpi-Cosa ha causato il calo tendenziale nel consumo di sigarette tassazione o cambiamenti di comportamento.pdf
- Dimensione
- 310 KB
- Formato
- application/pdf
Il disegno di legge di bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026, prevede l’anticipo al 1° luglio 2027 degli aumenti delle imposte sulle sigarette e sui principali prodotti alternativi già programmati per il 2028.[1] L’intervento si inserisce in un mercato profondamente cambiato negli ultimi anni. Mentre le quantità di sigarette vendute sono diminuite, insieme al relativo gettito, le entrate dalle accise su altri tabacchi lavorati sono aumentate, soprattutto grazie alla diffusione del tabacco riscaldato. Questa nota aggiorna una nostra precedente analisi, esaminando come i cambiamenti nella tassazione abbiano influenzato i consumi tra prodotti sostituibili.[2]
La componente fiscale sul prezzo delle sigarette in Italia
Il prezzo di vendita al consumo delle sigarette in Italia è composto da:[3]
- Una componente fiscale suddivisa in:
- accisa, definita da una componente fissa, pari a 32 euro per 1.000 sigarette, e da una proporzionale (ad valorem), pari al 49,23% del prezzo di vendita al pubblico;
- Imposta sul Valore Aggiunto (IVA) al 22% del prezzo di vendita al pubblico;
- aggio per il rivenditore al dettaglio, del 10% del prezzo di vendita;
- ricavo del produttore, dato dalla differenza fra il prezzo di vendita al pubblico e le precedenti voci.
Indipendentemente dal prezzo finale di vendita, esiste un onere fiscale minimo (dato da Iva + accise) di 216 euro ogni 1.000 sigarette.
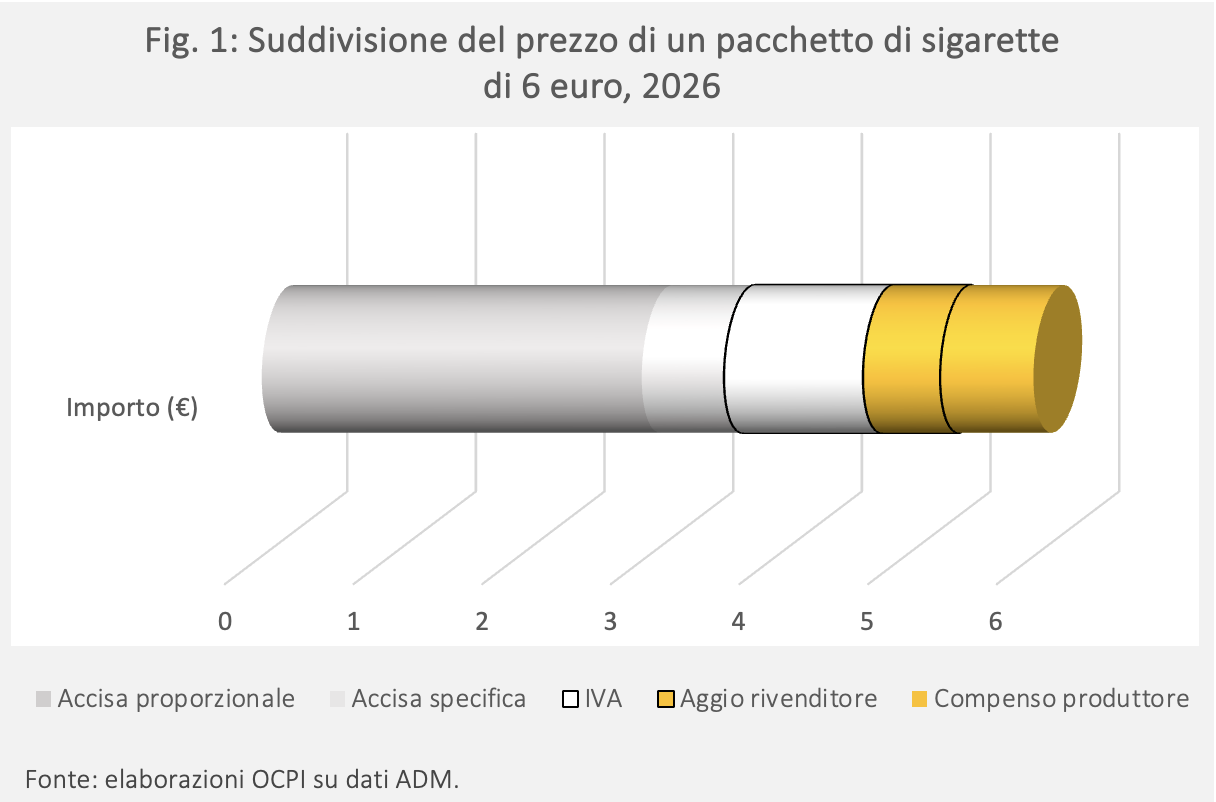
La componente fiscale è quindi preponderante. Nel 2026 un pacchetto venduto a 6 euro include imposte per 4,67 euro (2,95 euro di accisa ad valorem, 0,64 euro di accisa con componente fissa, 1,08 euro di Iva; Fig. 1), ossia il 78,4% del prezzo.
La legge di bilancio per il 2026 prevedeva aumenti graduali dell’accisa fissa a 35,50 euro ogni mille sigarette dal 1° gennaio 2027 e a 38,50 euro a inizio 2028.[4] Il disegno di legge di bilancio 2027 anticipa quest’ultimo aumento al 1° luglio 2027, assieme a una riduzione dell’accisa proporzionale dal 48,5% al 48% e a un aumento dell’onere fiscale minimo ogni mille sigarette da 221 a 227 euro.[5] Con questi aumenti la componente fiscale salirebbe al 78,7% a inizio 2027 e al 78,9% a inizio luglio. Per effetto di questa anticipazione il gettito salirebbe di 81 milioni nel 2027.[6]
L’andamento dei consumi di sigarette e del relativo gettito
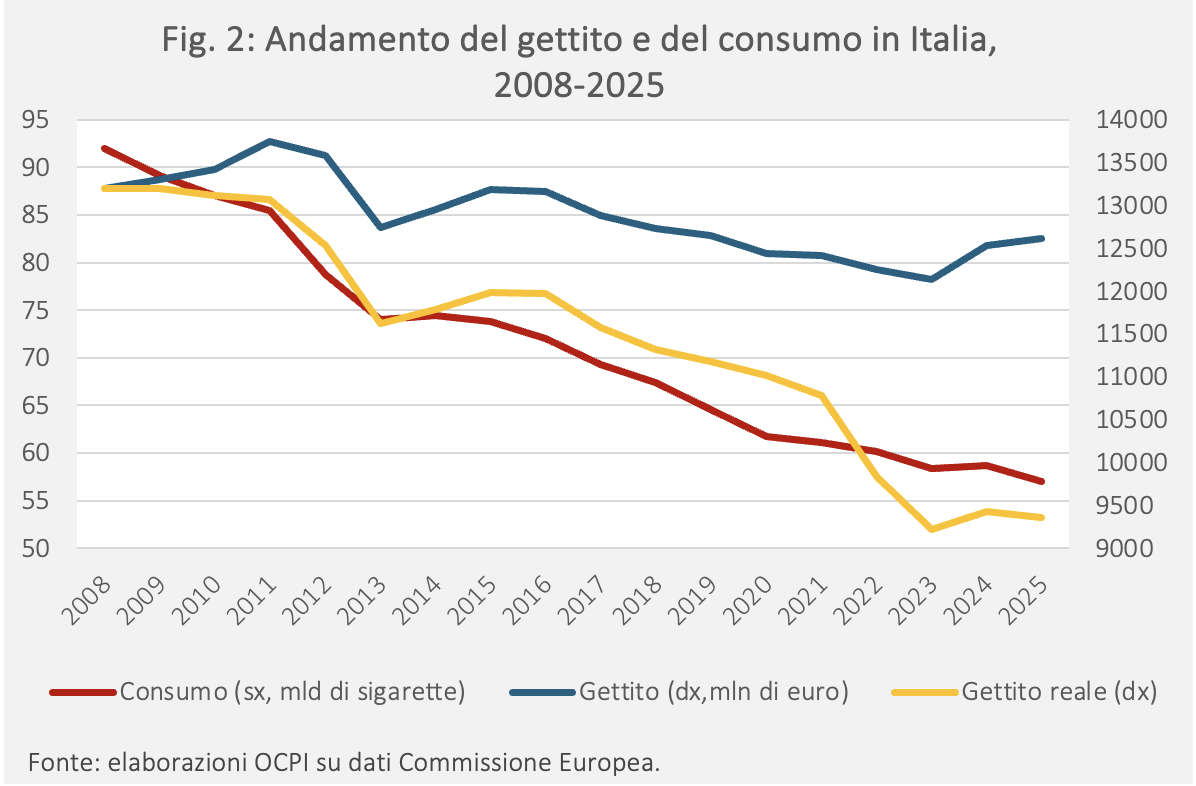
La quantità di sigarette tradizionali venduta in Italia è diminuita da 92 miliardi nel 2008 a 57 miliardi nel 2025 (-38,0%; Fig. 2). Anche il gettito è in calo: da 13,2 miliardi di euro nel 2008 a 12,6 mld nel 2025 (-4,4%).[7] Al netto dell’inflazione (indice dei prezzi al consumo, ossia in termini reali), il gettito si è ridotto di quasi un terzo (29,1%).
Al contrario della discesa monotonica delle vendite di sigarette, l’andamento del gettito in termini reali presenta alcuni piccoli aumenti che corrispondono a incrementi dell’imposizione, come avvenuto anche nel 2023-24. Questo suggerisce che, inizialmente, gli aumenti dell’imposizione abbiano un effetto positivo sul gettito, ma che nel medio periodo questi siano più che compensati dalla tendenza alla riduzione del consumo dovuto a fattori esogeni (come le campagne antifumo e i cambiamenti nelle preferenze dei consumatori), oppure dalla stessa reazione dei consumatori agli aumenti di prezzo. Nel seguito, si approfondisce l’interazione tra andamento della tassazione, dei prezzi, dei consumi e del gettito.
L’imposizione reale resta sotto i livelli del 2020
Il gettito reale è il prodotto della tassazione reale per sigaretta e del consumo di sigarette. Quest’ultimo a sua volta dipende, principalmente, dal prezzo al consumo e, come si è detto, dalle campagne antifumo e dai cambiamenti nei comportamenti. Consideriamo prima di tutto gli andamenti della tassazione e dei prezzi.
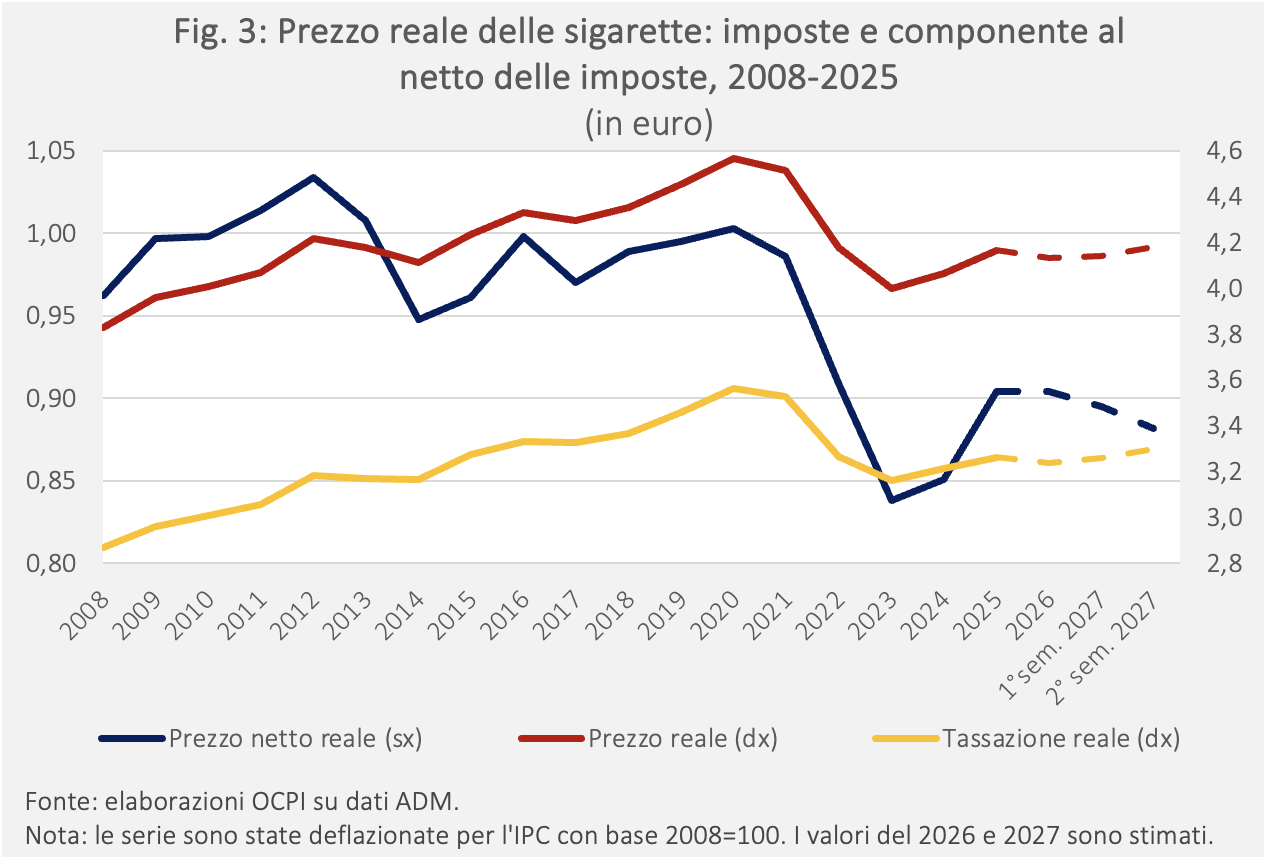
Tra il 2008 e il 2025 l’imposizione reale sulle sigarette è aumentata, ma non in modo continuo (Fig. 3). La crescita è stata persistente fino al 2020. Ma da quella data il prelievo medio per pacchetto è diminuito fino al 2023, perché le accise non sono state riviste in linea con l’inflazione. Il prelievo risale nel 2024 e 2025, rimanendo comunque inferiore dell’8,4% rispetto al 2020, anche se del 13,8% al di sopra del livello del 2008.
Un ulteriore recupero è previsto per il 2026 e il 2027, ma non sufficiente per ritornare ai valori del 2020.[8]
Tra il 2008 e il 2025, l’impatto sul prezzo al consumo degli aumenti di tassazione di un pacchetto di sigarette medio è stato contenuto dal calo significativo del prezzo al netto delle tasse. Quest’ultimo, a fronte di un aumento della tassazione del 13,8%, è diminuito del 6%: nel complesso il prezzo al consumo è aumentato solo dell’8,8% (Fig. 3).[9]
Quanto del calo delle sigarette dipende dai prezzi?
L’aumento dei prezzi ha contribuito alla riduzione dei consumi di sigarette, ma la sua importanza dipende dalla sensibilità della domanda al prezzo. Secondo gran parte della letteratura economica, questa sensibilità è relativamente bassa.[10]
Analisi relative a Italia, Europa e Stati Uniti stimano l’elasticità del prezzo al consumo di -0,4.[11] Quindi, un aumento del prezzo del 10% è associato, a parità di altre condizioni, a una riduzione delle quantità domandate del 4%. Applicando questa elasticità all’aumento del prezzo reale osservato tra il 2008 e il 2025, la riduzione delle quantità spiegata dall’aumento del prezzo sarebbe del 3,5%, molto inferiore al calo effettivo del 38%.
Per identificare l’impatto dell’aumento delle tasse sul consumo, occorre però tener conto di quanto il prezzo al consumo sarebbe aumentato senza una riduzione del prezzo al netto delle imposte. L’imposizione è cresciuta, come si è detto, del 13,8% e, tenendo conto del peso delle imposte sul prezzo finale (il 77% nella media del periodo), in assenza di una riduzione del prezzo netto il pacchetto di sigarette sarebbe aumentato del 10,6% con un impatto negativo sui consumi del 4,2%. Il gettito sarebbe quindi aumentato del 9% se l’aumento della imposizione fosse stato traslato interamente sul prezzo finale.
Nel complesso, quanto avvenuto dal 2008 al 2025 si può riassumere in questo modo:
- L’imposizione è aumentata in termini reali anche se con un calo dopo il 2020, solo in parte corretto nel periodo più recente.
- Vista la bassa elasticità del consumo di sigarette al prezzo, l’aumento della tassazione, di per sé, avrebbe causato una riduzione modesta dei consumi.
- Il prezzo al netto delle tasse è sceso in modo significativo, riducendo ulteriormente l’impatto sulla domanda dei fattori di convenienza economica.
- La gran parte del calo dei consumi è stata quindi esogena, ossia dovuta alle campagne antifumo, alle restrizioni al fumo nei luoghi pubblici e, in generale, ai cambiamenti nelle preferenze dei consumatori.[12]
· Il calo del gettito in termini reali osservato tra il 2008 e il 2025 è stato causato soprattutto dal calo esogeno dei consumi e solo in piccola parte dalla riduzione dei prezzi al netto delle tasse. Senza queste tendenze, il gettito sarebbe aumentato in modo consistente vista la bassa elasticità dei consumi al prezzo delle sigarette.
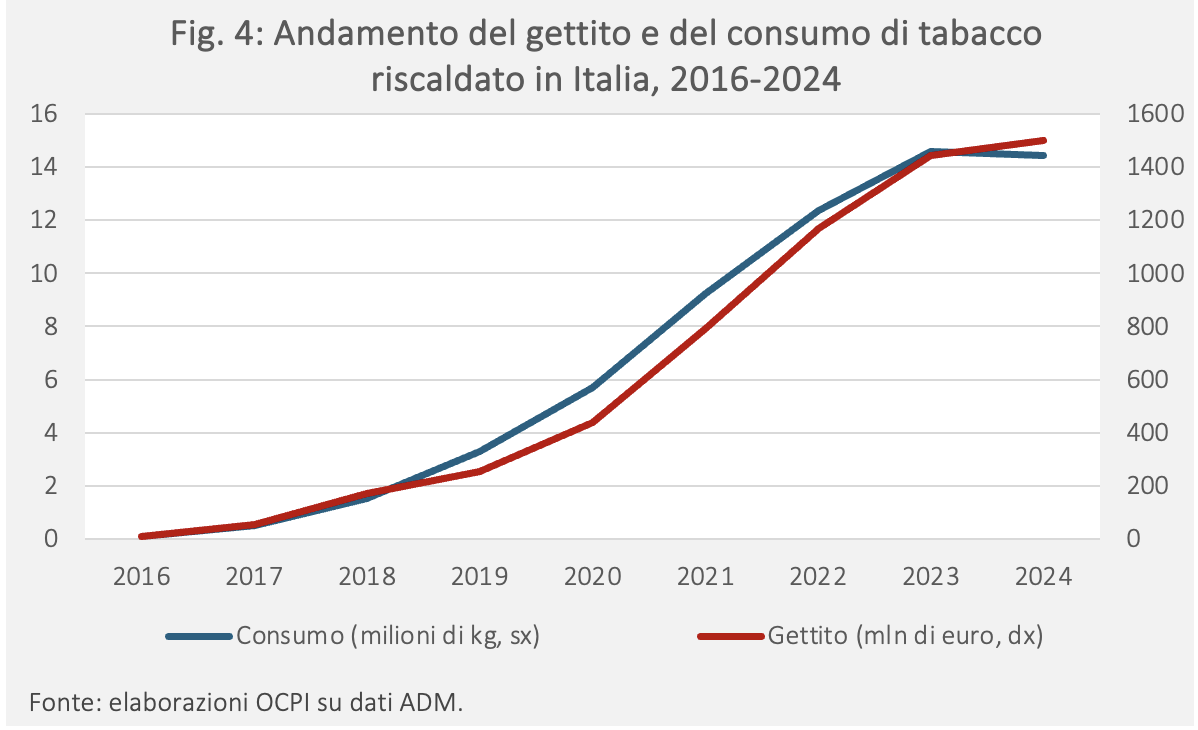
La fuga dalle sigarette è stata anche facilitata dalla disponibilità dal 2016 di tabacco riscaldato.[13] Tra 2016 e 2024, la vendita di tabacco riscaldato in Italia è passata da 83 mila a 14,4 milioni di chili, e il gettito è aumentato da 8 milioni a 1,5 miliardi di euro (Fig. 4). La crescita è stata particolarmente sostenuta tra il 2019 e il 2023.
Il passaggio al tabacco riscaldato è causato da diversi fattori:
- percezione di minore dannosità del prodotto;
- minore tassazione, che viene calcolata applicando un coefficiente all’accisa gravante su una quantità equivalente di sigarette.[14] Nel 2026 l’aliquota è del 40,5%, con aumenti previsti al 41% nel 2027 e al 42% dal 2028, anticipato al 1° luglio 2027 per il nuovo disegno di legge di bilancio.
[1] Vedi: “Sigarette, nel 2027 doppio rincaro sui pacchetti”, Il Sole 24 Ore, 29 ottobre 2026.
[2] Vedi la nostra precedente nota: “La tassazione delle sigarette”, 30 luglio 2025.
[3] Vedi: Composizione del prezzo - Agenzia delle dogane e dei Monopoli, Agenzia delle dogane e dei Monopoli.
[4] Dal 1° gennaio 2027 l’aliquota proporzionale sarà al 48,5% e l’onere fiscale minimo a 221 euro ogni mille sigarette.
[5] La legge di bilancio 2026 aveva già previsto il calo dell’accisa proporzionale dal 49,23% al 48,5% e l’aumento dell’onere fiscale minimo da 216 a 221 euro ogni mille sigarette.
[6] Vedi: Relazione tecnica alla Legge di Bilancio 2027, Presidenza del Consiglio dei Ministri.
[7] Il gettito comprende la somma di accise e Iva.
[8] Le stime per il 2026 e il 2027 sono espresse ai prezzi del 2008 utilizzando, in continuità con la serie storica, l’indice NIC dell’Istat fino al 2025 e, per gli anni successivi, le previsioni di inflazione del Documento programmatico di finanza pubblica 2026 (3% nel 2026 e 2,3% nel 2027).
[9] Viene utilizzato l’indice dei prezzi al consumo NIC del 2008 come base, uguale a 100. Il prezzo reale viene quindi ottenuto come rapporto tra prezzo e NIC di riferimento.
[10] Vedi: Gallus S., Fernandez E., Townsend J., Schiaffino A., La Vecchia C., Price and Consumption of Tobacco in Italy over the last three decades, European Journal of Cancer Prevention, 12(4), 333–337, 2003.
[11] Vedi: Kohler A., Vinci L., Mattli R., Cross-country and panel data estimates of the price elasticity of demand for cigarettes in Europe. BMJ Open, 2023.
[12] Vedi: Abitudine al fumo dati sorveglianza Passi, EpiCentro, Istituto Superiore di Sanità. I dati sono aggiornati fino al 2024. Per una rassegna di 476 studi internazionali degli effetti sui consumi di tabacco di aumenti di prezzo e altri fattori, vedi: Akter S., Rahman M.M., Rouyard T. et al. A systematic review and network meta-analysis of population-level interventions to tackle smoking behaviour | Nature Human Behaviour, 8, 2367–2391, 2024.
[13] Questi prodotti, a differenza delle sigarette elettroniche che riscaldano un liquido contenente o meno nicotina, utilizzano tabacco lavorato riscaldato senza combustione.
[14] L’equivalenza si calcola confrontando il tempo necessario per consumare il tabacco riscaldato con quello medio di consumo di un campione delle cinque marche di sigarette più vendute, in condizioni di aspirazione standardizzate. L’accisa di riferimento è calcolata sul quantitativo equivalente di sigarette, utilizzando il relativo prezzo medio ponderato, e successivamente moltiplicata per il coefficiente previsto dalla legge.
