

Chi evade di più in Italia: evidenze dai dati ISA 2024
Gli Indici Sintetici di Affidabilità fiscale (ISA) vengono utilizzati dall’Agenzia delle Entrate per assegnare un “voto”, da 1 a 10, all’affidabilità dei contribuenti. I contribuenti con voto inferiore a 8 non hanno accesso a certi vantaggi in termini di interazione col fisco. Nel 2024, in 132 categorie lavorative su 172 la percentuale di insufficienze (voti sotto a 8) superava il 50%. Questa percentuale è però simile per la maggior parte dei settori e su tutto il territorio nazionale. Il tasso di insufficienza è però maggiore tra i contribuenti con ricavi inferiori ai 30.000 euro, come ci si potrebbe attendere.
- Nome file
- ocpi-chi evade di piu in Italia.pdf
- Dimensione
- 219 KB
- Formato
- application/pdf
Dal 2018 il Ministero dell’Economia e delle Finanze (MEF) pubblica gli Indici Sintetici di Affidabilità fiscale (ISA), strumenti per valutare coerenza, normalità e congruità dei profili fiscali e contabili dei contribuenti.[1] Con un punteggio continuo da 1 a 10, gli ISA misurano la compliance fiscale: un voto maggiore o uguale a 8 garantisce vantaggi quali l’esonero da visti di conformità e rimborsi rapidi, mentre un punteggio inferiore a 8 non consente l’accesso a tali vantaggi. In questa nota, per riferirci alle attività con un punteggio inferiore a 8, utilizzeremo il termine “insufficiente”, nello stretto senso di punteggio non adeguato ad accedere ai citati vantaggi.[2]
Il calcolo degli ISA parte dai dati del contribuente: ricavi, costi, numero di addetti, valore dei beni strumentali, settore, caratteristiche e localizzazione dell’attività. Attraverso modelli statistico-econometrici, viene poi stimato quale valore dovrebbero avere tali variabili per contribuenti con caratteristiche simili. Dal confronto fra valori dichiarati e stimati si ricavano indicatori di affidabilità. A questi si aggiungono indicatori di anomalia, che rilevano incoerenze contabili o economiche, per esempio tra costi, rimanenze, ammortamenti, addetti e ricavi. Gli indicatori di affidabilità e di anomalia vengono poi combinati per ottenere l’ISA complessivo.
Gli indici sono attualmente calcolati per 2,68 milioni di contribuenti, tra cui ditte individuali, lavoratori autonomi, società di persone e di capitali (esclusi i regimi forfettari).[3] Questa nota descrive come differiscono le varie categorie lavorative (si tratta di 172 categorie che il MEF riassume in 46 settori) in termini di percentuale di punteggi insufficienti sul totale dei contribuenti di quel settore (i dati pubblicati non consentono un’ulteriore disaggregazione). L’analisi si concentra principalmente sulle persone fisiche con ricavi superiori ai 30.000 euro, sulle società di capitali e sulle società di persone.
Distribuzione dell’ISA per categorie lavorative
Il numero di categorie con insufficienze relativamente elevate è significativo. In 132 su 172 settori ci sono percentuali di insufficienze superiori al 50%: più di un operatore su due è considerato a rischio (Fig. 1). Vicino al 50% è anche la percentuale media di insufficienze (54,32%). Ciò detto, la distribuzione degli ISA per percentuale di insufficienza è piuttosto concentrata; questo indica che non ci sono enormi differenze nel grado di insufficienza tra le diverse categorie.
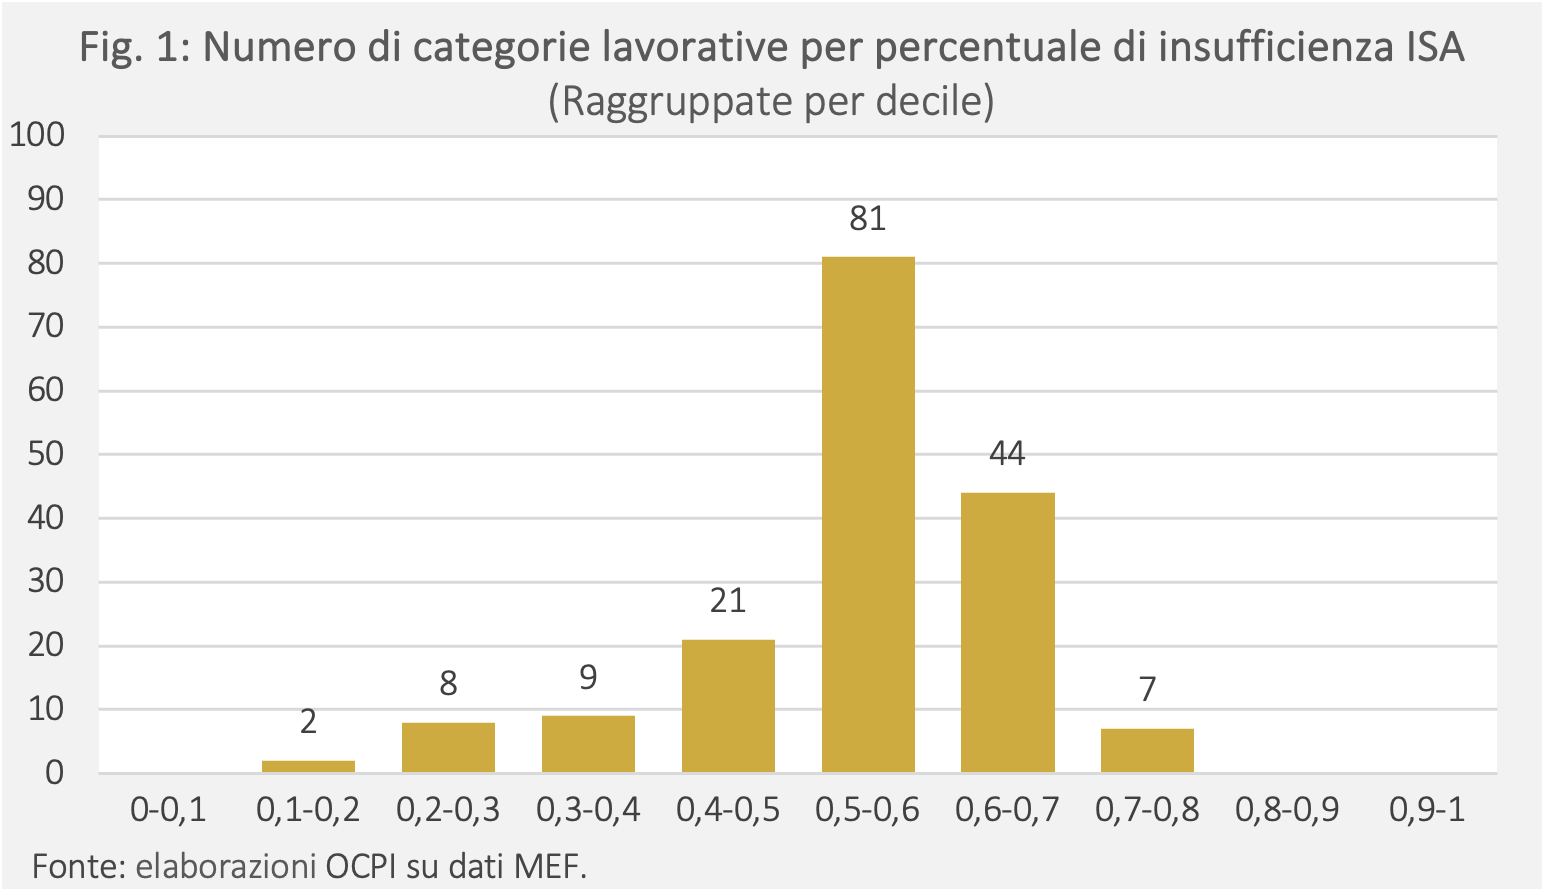
Per quasi metà delle categorie (81 su 172) la percentuale di insufficienza è tra il 50% e il 60%, e per oltre quattro quinti è tra il 40% e il 60%.
Ciononostante, la distribuzione presenta una coda più lunga a sinistra. Infatti, mentre non ci sono categorie con gradi di insufficienza superiori all’80%, ci sono alcune categorie, anche se non molte, con gradi di insufficienza molto bassi. Nella fascia dei migliori (solo 10%-20% di insufficienze), spiccano gli studi medici e laboratori di analisi cliniche (11% di insufficienze) e le attività professionali relative all’informatica (16%).
Quali sono, invece, le categorie meno affidabili? La Tavola 1 illustra le sette peggiori, tutte nella fascia 70-80%.
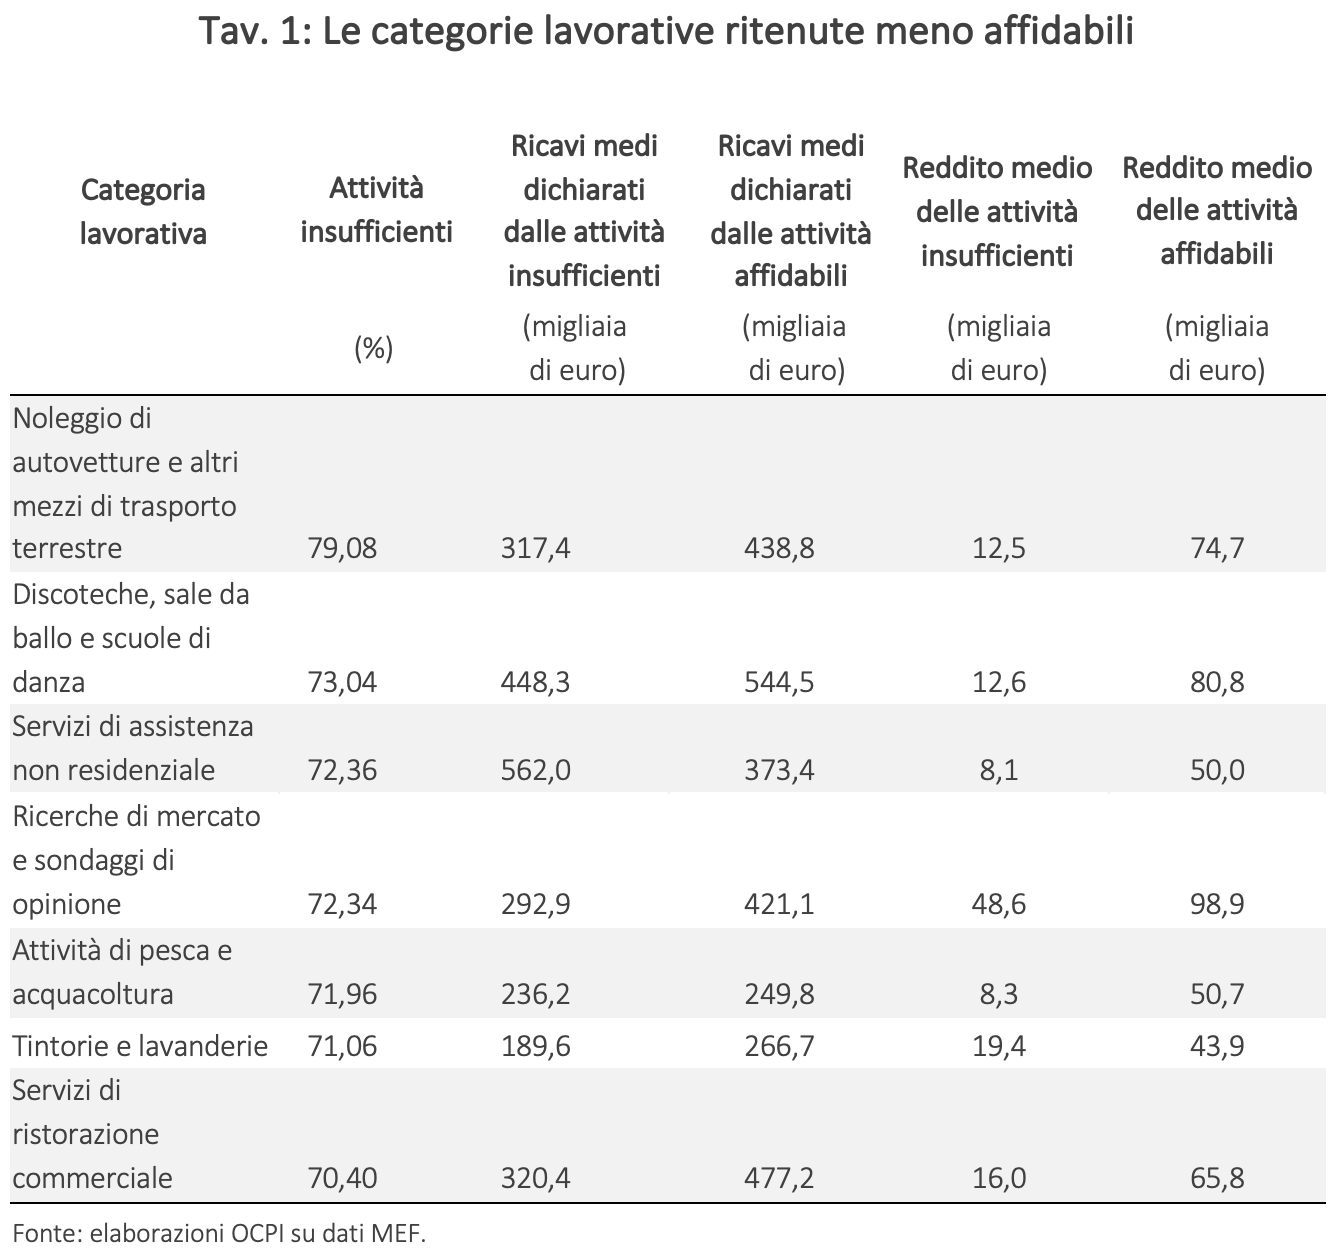
Ai primi posti figurano il noleggio di autovetture (79% di attività insufficienti), le discoteche e le sale da ballo (73%) e i servizi di assistenza non residenziale (72%).[4] Inoltre, c’è un forte divario tra ricavi dichiarati e reddito netto per le attività insufficienti. Il caso più evidente è quello dei servizi di assistenza non residenziale, dove i soggetti insufficienti dichiarano ricavi medi maggiori rispetto alle attività in regola (562.000 euro contro 373.400 euro), ma hanno un reddito imponibile di soli 8.100 euro, con un divario rispetto ai ricavi dell’1,4%, contro il 13% delle attività affidabili. Poiché non vi è motivo per cui i primi debbano sostenere costi maggiori rispetto alle seconde, vi è una possibile erosione della base imponibile. Questa sottodichiarazione dei redditi da parte delle attività insufficienti determina la “giungla dei redditi”, in cui, considerando esclusivamente le persone fisiche, un gestore di discoteche dichiara in media 11.700 euro (2.300 se insufficiente e 35.800 se in regola), mentre il reddito lordo di un insegnante è di 28.300.[5]
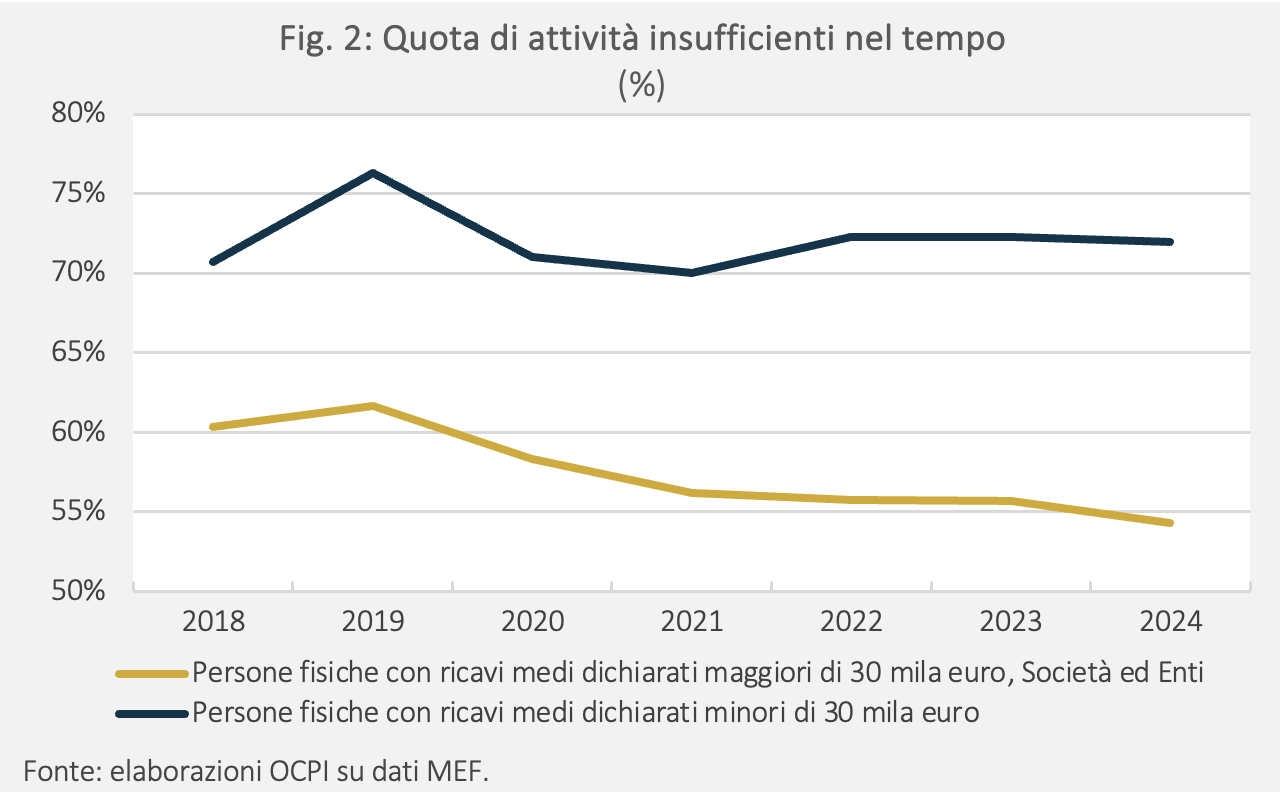
In generale, non sorprendentemente, la percentuale di insufficienze è molto più alta (il 73% nel 2024) per i settori con bassi ricavi (meno di 30 mila euro) rispetto a quelli con ricavi più alti (54%). Il divario nel tasso di insufficienza tra i due si è inoltre ampliato nel tempo: i contribuenti caratterizzati da ricavi più elevati (sopra i 30 mila euro) registrano un calo della quota di attività insufficienti a partire dal 2019, mentre tale quota è stabile per gli altri (Fig. 2).[6]
ISA a livello territoriale
La distribuzione territoriale delle attività insufficienti è omogenea tra le regioni (Fig. 3).
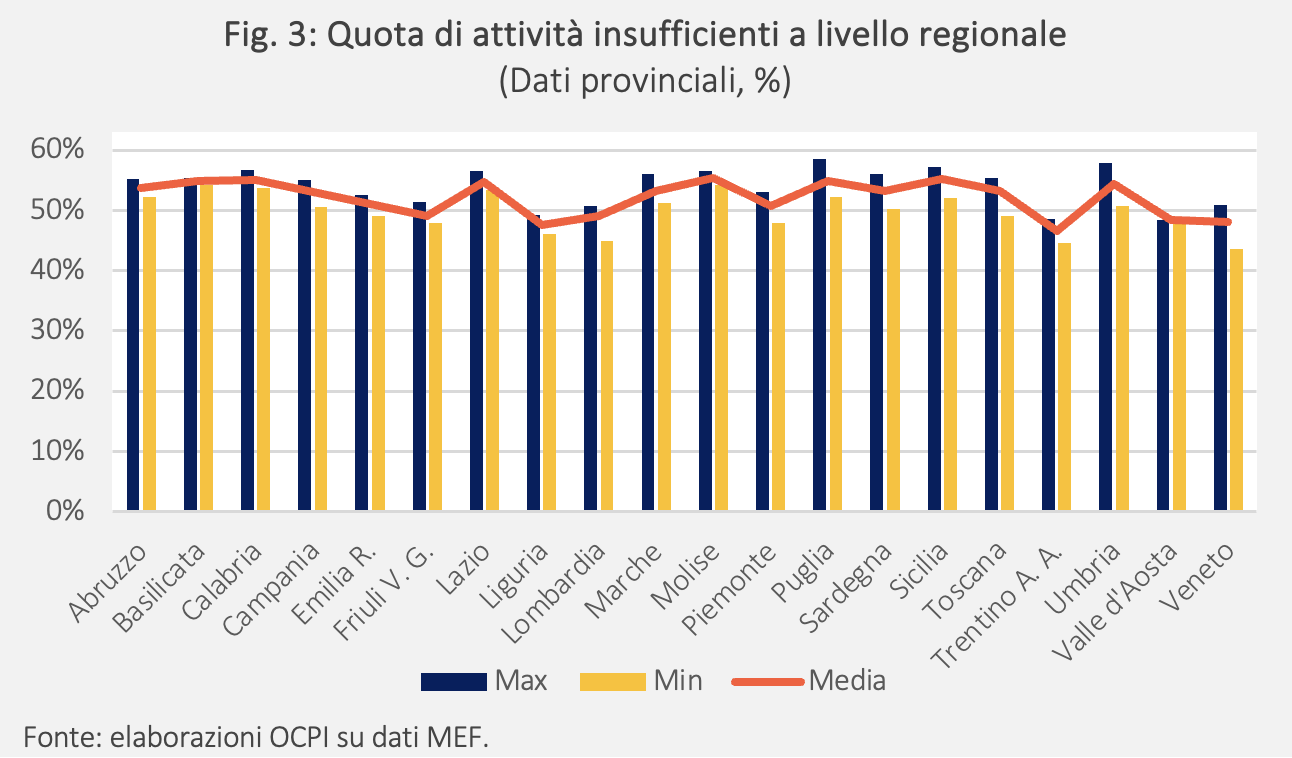
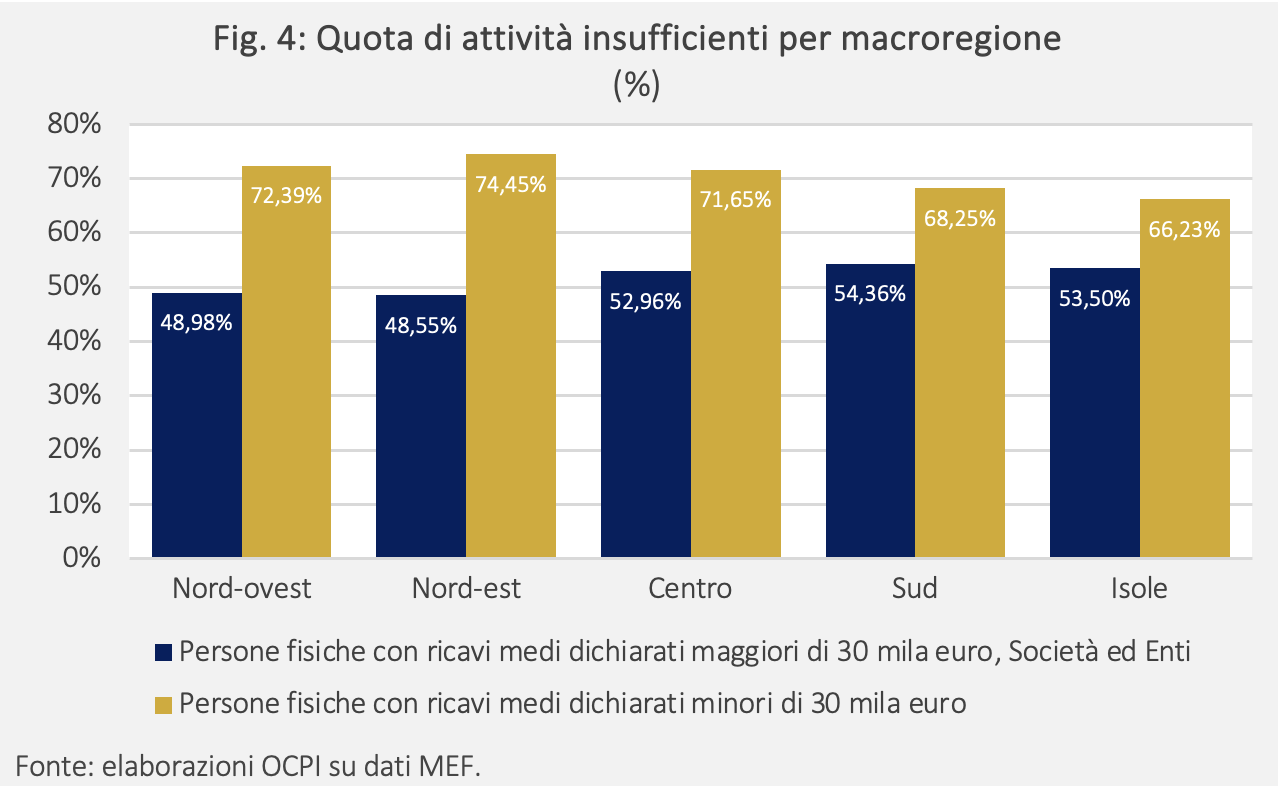
In quasi tutte le regioni metà dei contribuenti non raggiunge il voto 8. Il quadro cambia poco a livello provinciale: il picco si registra a Taranto (58,5%), il minimo a Belluno (43,6%). Sebbene il grado di insufficienza sia elevato in tutta Italia, la percentuale di attività insufficienti tra i contribuenti con ricavi più elevati è maggiore al Sud, al Centro e nelle Isole rispetto al Nord; viceversa, per le attività con ricavi minori si osserva la dinamica opposta (Fig. 4).
[1] Vedi: Indici Sintetici di Affidabilità - ex Studi di Settore, MEF.
[2] Vedi: Indici sintetici di affidabilità fiscale - Istruzioni parte generale, Agenzia delle Entrate, 2025.
[3] I dati pubblicati includono valori medi di ricavi dichiarati, valore aggiunto e reddito, distinti tra attività affidabili e non per settore, categoria lavorativa e livello territoriale.
[4] Con “servizi di assistenza non residenziale” si intendono tutte quelle prestazioni sanitarie, sociosanitarie o puramente sociali erogate a favore di persone in condizioni di fragilità senza che vi sia il ricovero o il trasferimento permanente in una struttura dedicata. Ad esempio, servizi forniti da centri diurni o servizi di consulenza e servizio psicologico, come i consultori.
[5] Vedi: Nella giungla dei redditi dove un gioielliere dichiara meno di un insegnante, la Repubblica, 25 settembre 2026.
[6] Tale traiettoria potrebbe però essere influenzata dai periodici aggiornamenti metodologici, dai correttivi congiunturali e dalle modifiche normative apportate al modello di stima degli ISA.
