

Multe stradali: sicurezza o rendita locale?

Nel 2025 i comuni italiani hanno incassato 1,77 miliardi di euro dalle sanzioni stradali, un valore che, rispetto al Pil, è leggermente più basso di vent’anni fa e in calo significativo rispetto al periodo pre-pandemico. Sebbene le multe coprano in media solo il 2,8% delle spese correnti comunali, in alcuni piccoli comuni coprono la totalità delle spese. In particolare, l’impiego degli autovelox evidenzia anomalie: vi sono dispositivi estremamente redditizi che operano in aree a bassa incidentalità; viceversa, comuni con elevati rischi stradali non hanno alcun rilevatore di velocità. I comuni con elevate entrate da multe rispetto alla popolazione residente sono spesso comuni ad alto transito di non residenti, dove le amministrazioni locali non pagano il prezzo politico dell’eccesso di multe. Dove invece le multe sono, almeno in buona parte, pagate dai residenti, si verifica una significativa “pausa elettorale” nell’erogazione delle multe. Ciò suggerisce che incentivi politici influenzano l’uso degli autovelox.
- Nome file
- ocpi-Multe stradali sicurezza o rendita locale.pdf
- Dimensione
- 792 KB
- Formato
- application/pdf
Nonostante le diffuse rimostranze sull’uso delle multe stradali come fonte di finanziamento da parte dei comuni, soprattutto tramite gli autovelox, negli ultimi anni i proventi da infrazioni al Codice della strada sono su livelli leggermente inferiori a quelli di vent’anni fa e in sensibile calo rispetto al periodo pre-pandemico 2016-19 (Fig. 1). Nel 2025 i comuni italiani hanno incassato 1,77 miliardi da multe per infrazioni al Codice della strada, lo 0,08% del Pil contro lo 0,09% del Pil nel 2007 e lo 0,12% in media nel quadriennio 2016-19. Di questi proventi, solo 327,5 milioni (il 18,5%) provenivano da multe per eccesso di velocità.[1]

I proventi delle multe non costituiscono una fonte primaria di entrata per la grande maggioranza dei comuni: in media, coprono appena il 2,8% della spesa complessiva. Esistono però alcune eccezioni. Il primato spetta a Bagnolo di Po, in Veneto, dove gli incassi da multe superano di circa un terzo la spesa comunale complessiva (Tav. 1). Segue Villapiana, in Calabria, con una quota prossima al 100%. Nel complesso, i comuni i cui proventi da multe superano il 20% della propria spesa rappresentano il 7,7% del totale; quelli in cui superano il 10% sono il 12,3%.

Anche le multe per eccesso di velocità mostrano la stessa tendenza: in media incidono poco, ma in alcuni comuni generano incassi molto elevati. Nel 2024 rappresentavano meno di un quinto delle entrate complessive da multe; in 147 comuni, tuttavia, la totalità degli incassi derivava dagli autovelox.[2]
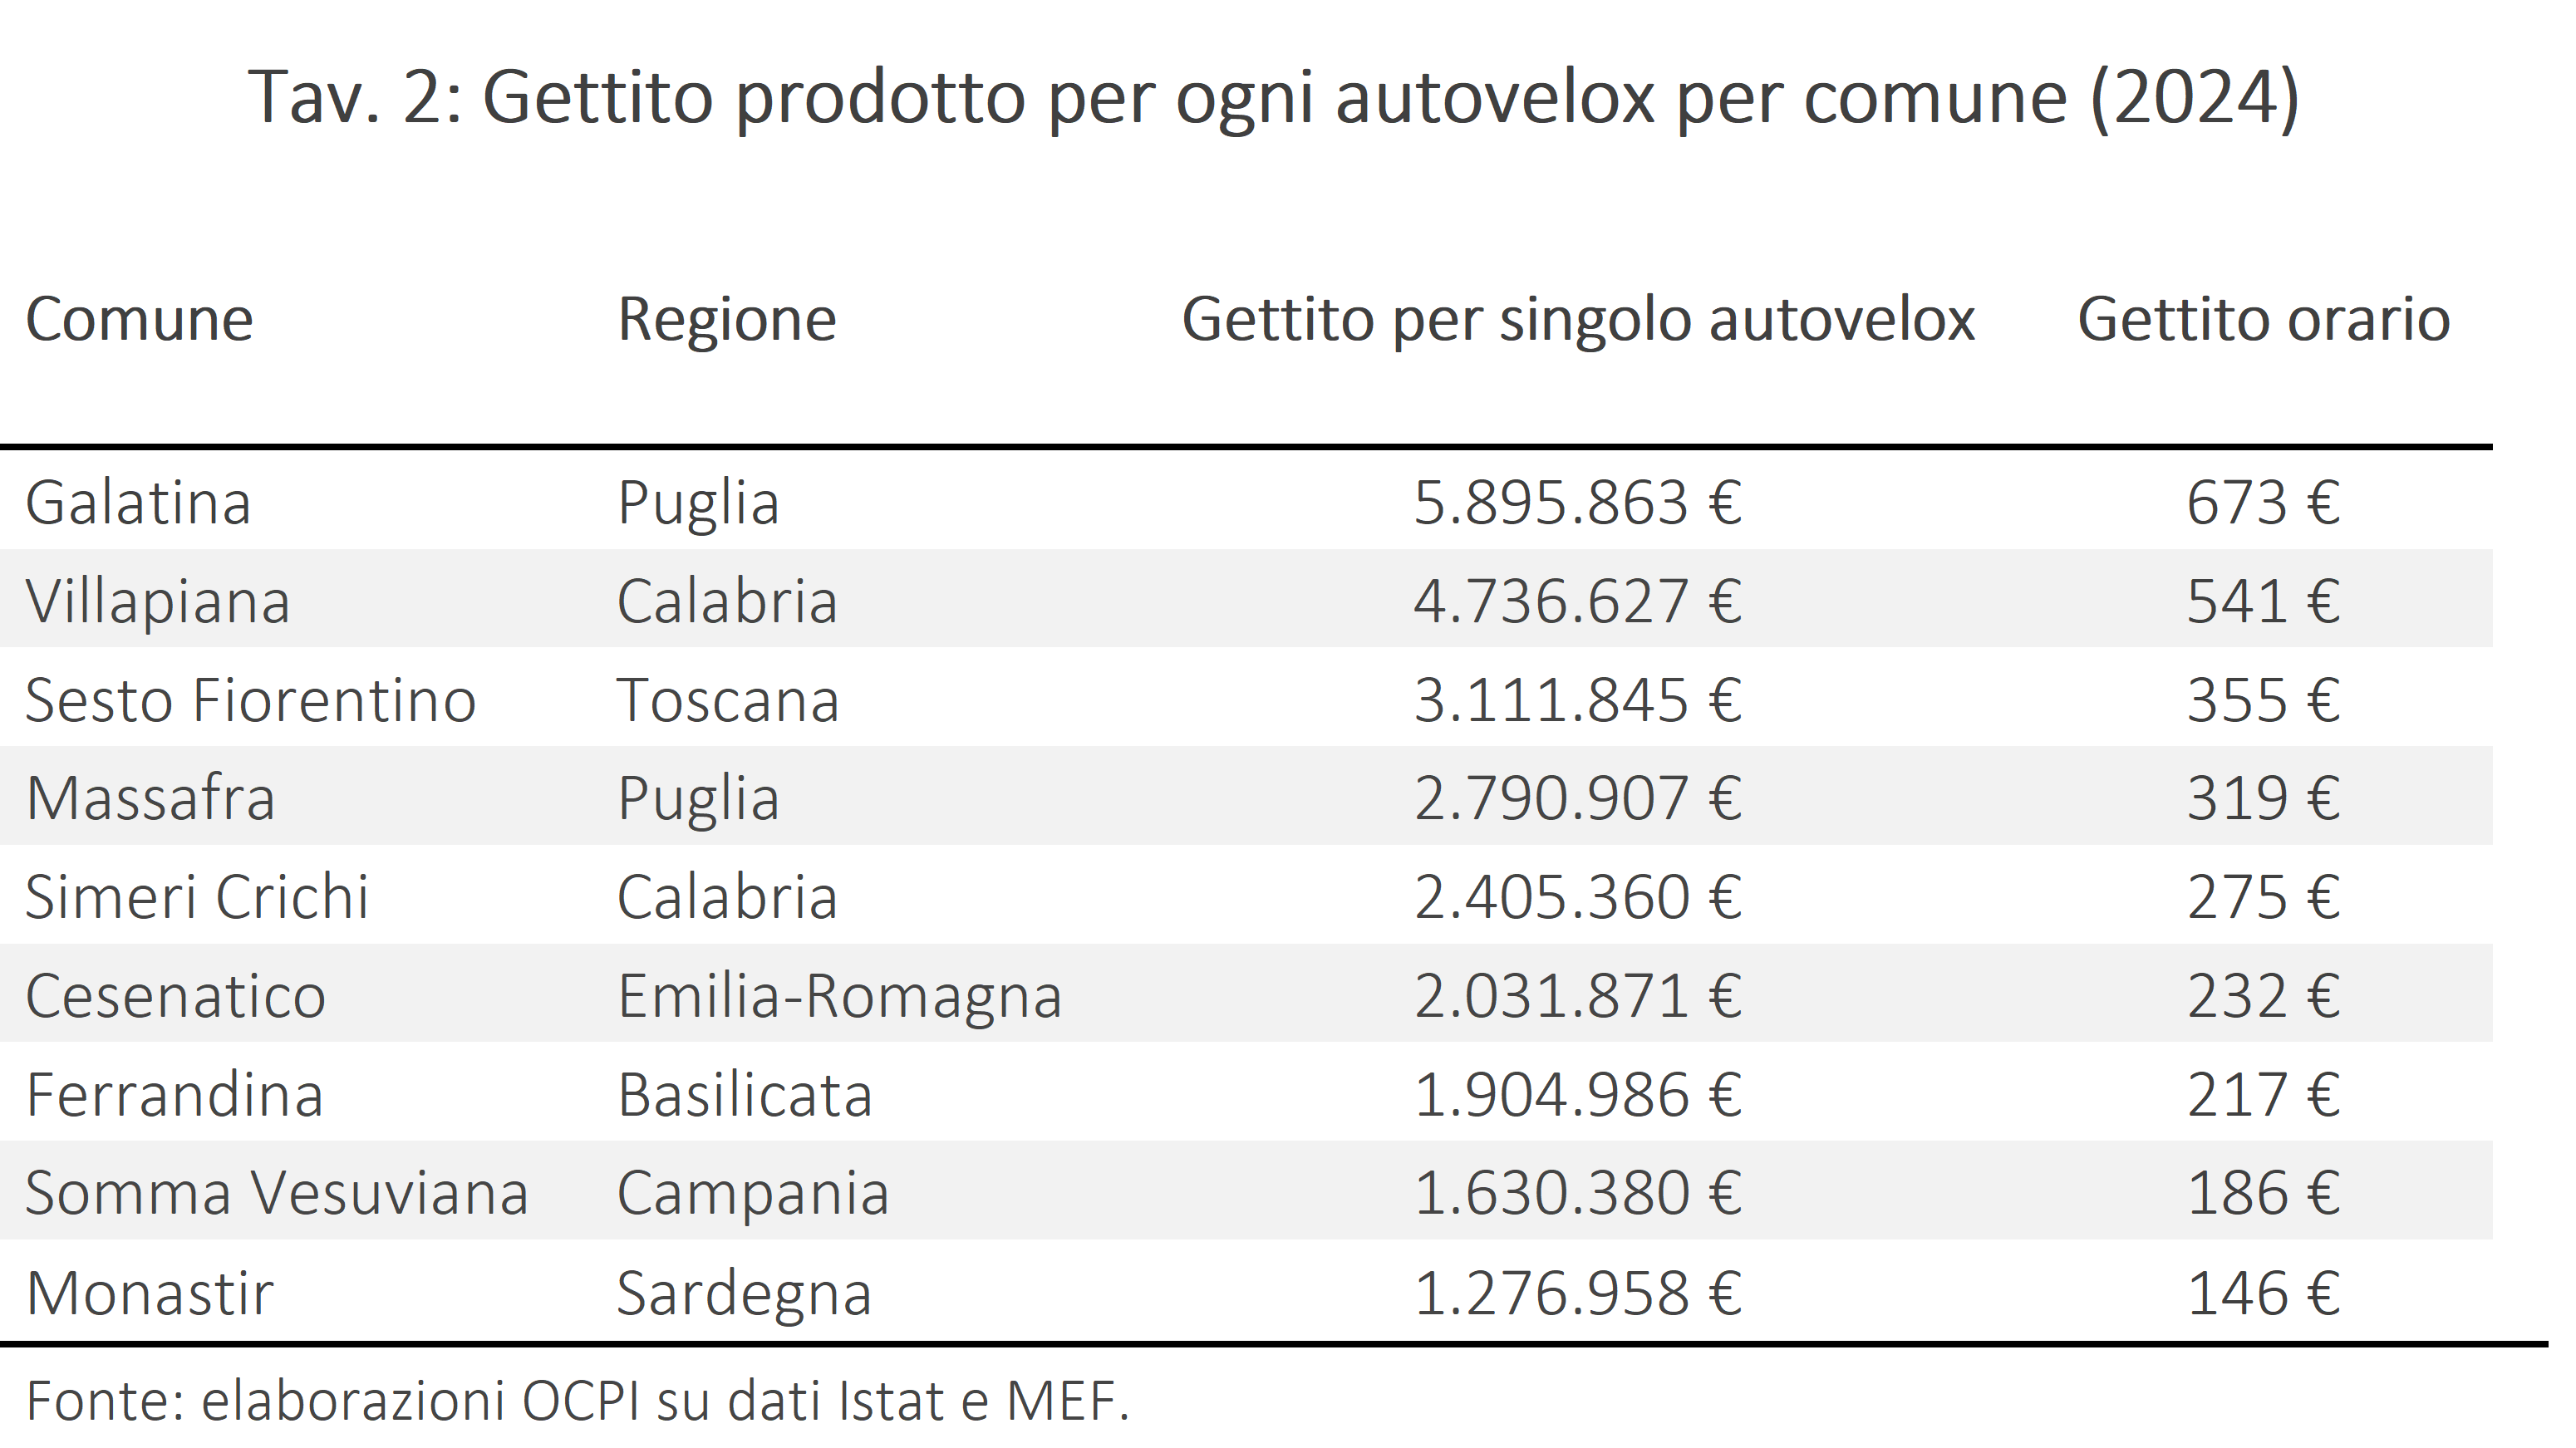
Il record di incassi per singolo autovelox è detenuto da Galatina, con 5,9 milioni di euro l’anno, equivalenti a 673 euro per ogni ora dell’anno (Tav. 2). Seguono Villapiana, con 4,7 milioni, Sesto Fiorentino, con 3,1 milioni, e Massafra, con 2,8 milioni. Ciascuno di questi comuni dispone di un solo rilevatore di velocità censito.[3]
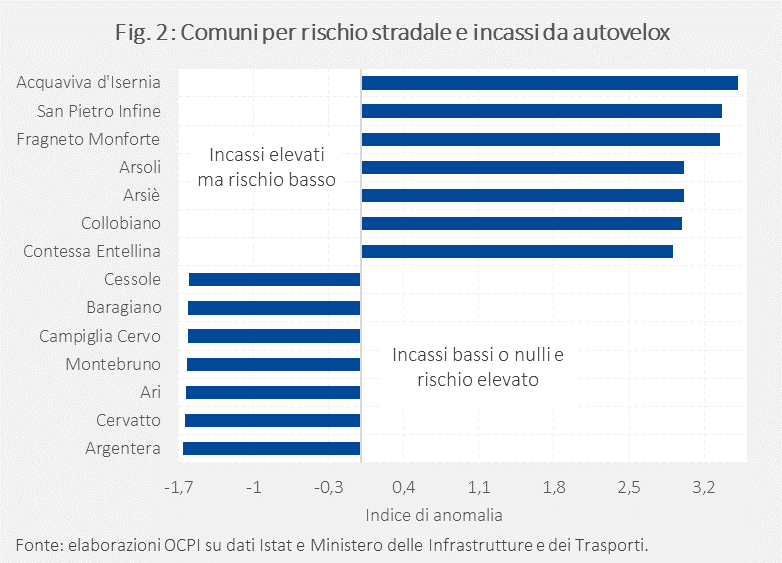
Le possibili anomalie nell’uso degli autovelox emergono anche dal confronto tra gli incassi e il tasso di incidentalità locale. In alcuni comuni, le entrate sono elevate nonostante un rischio stradale contenuto, misurato dal numero di incidenti. Ad Acquaviva d’Isernia, per esempio, i tre autovelox installati hanno generato complessivamente 381mila euro di multe, a fronte di nessun incidente registrato negli ultimi quattro anni. Ci sono casi in cui, al contrario, gli incassi da autovelox sono bassi o nulli nonostante l’elevata incidentalità, segnalando un possibile malposizionamento dei dispositivi o addirittura la loro assenza: il comune di Argentera, privo di autovelox, presenta un indice di incidentalità tra i più alti d’Italia; forse dovrebbe installarli (Fig. 2).[4]
Freni e incentivi all’uso delle multe come fonte di finanziamento
L’uso delle multe come fonte di finanziamento è limitato dal fatto che una parte delle risorse raccolte è vincolata a specifiche finalità e, in alcuni casi, deve essere ripartita tra più enti. I proventi delle sanzioni stradali spettano infatti all’ente da cui dipende l’organo che accerta l’infrazione, ossia lo Stato, la Regione, la Provincia o il Comune. Tuttavia:
- per gli enti locali, almeno il 50% dei proventi è vincolato a finalità di sicurezza stradale, segnaletica, controlli e manutenzione.[5]
- Per gli autovelox, i proventi vanno al 50% all’ente proprietario della strada e al 50% all'ente da cui dipende l’organo accertatore; se coincidono, l’incasso spetta interamente allo stesso ente.[6]
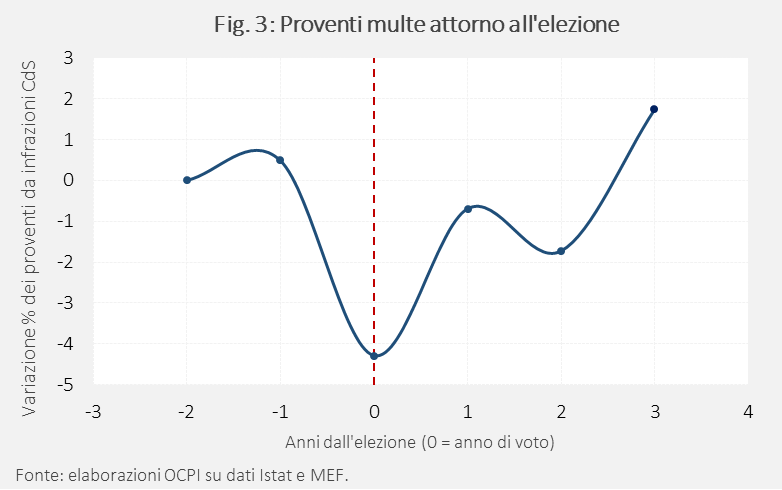
Un ulteriore disincentivo deriva dal possibile malcontento della popolazione residente, particolarmente rilevante nel periodo pre-elettorale. Fino al 2018, negli anni elettorali i comuni incassavano dalle multe stradali tra 18 e 52 centesimi pro capite in meno (Bracco, 2018).[7] Utilizzando dati italiani aggiornati al 2024, si osserva che, nell’anno delle elezioni, indicato con zero nella Fig. 3, nei comuni in cui il sindaco in carica può ricandidarsi, le entrate da multe sono inferiori di circa il 4,5%, per poi tornare gradualmente verso la media negli anni successivi.[8]
Questo disincentivo politico a intensificare le multe, almeno in prossimità delle elezioni, si attenua quando le sanzioni sono pagate soprattutto da non residenti. In alcuni comuni, infatti, la combinazione tra una popolazione ridotta e incassi molto elevati lascia presumere la presenza di un gettito “importato”, ossia generato soprattutto da non residenti in transito, grazie a una collocazione favorevole lungo strade trafficate.
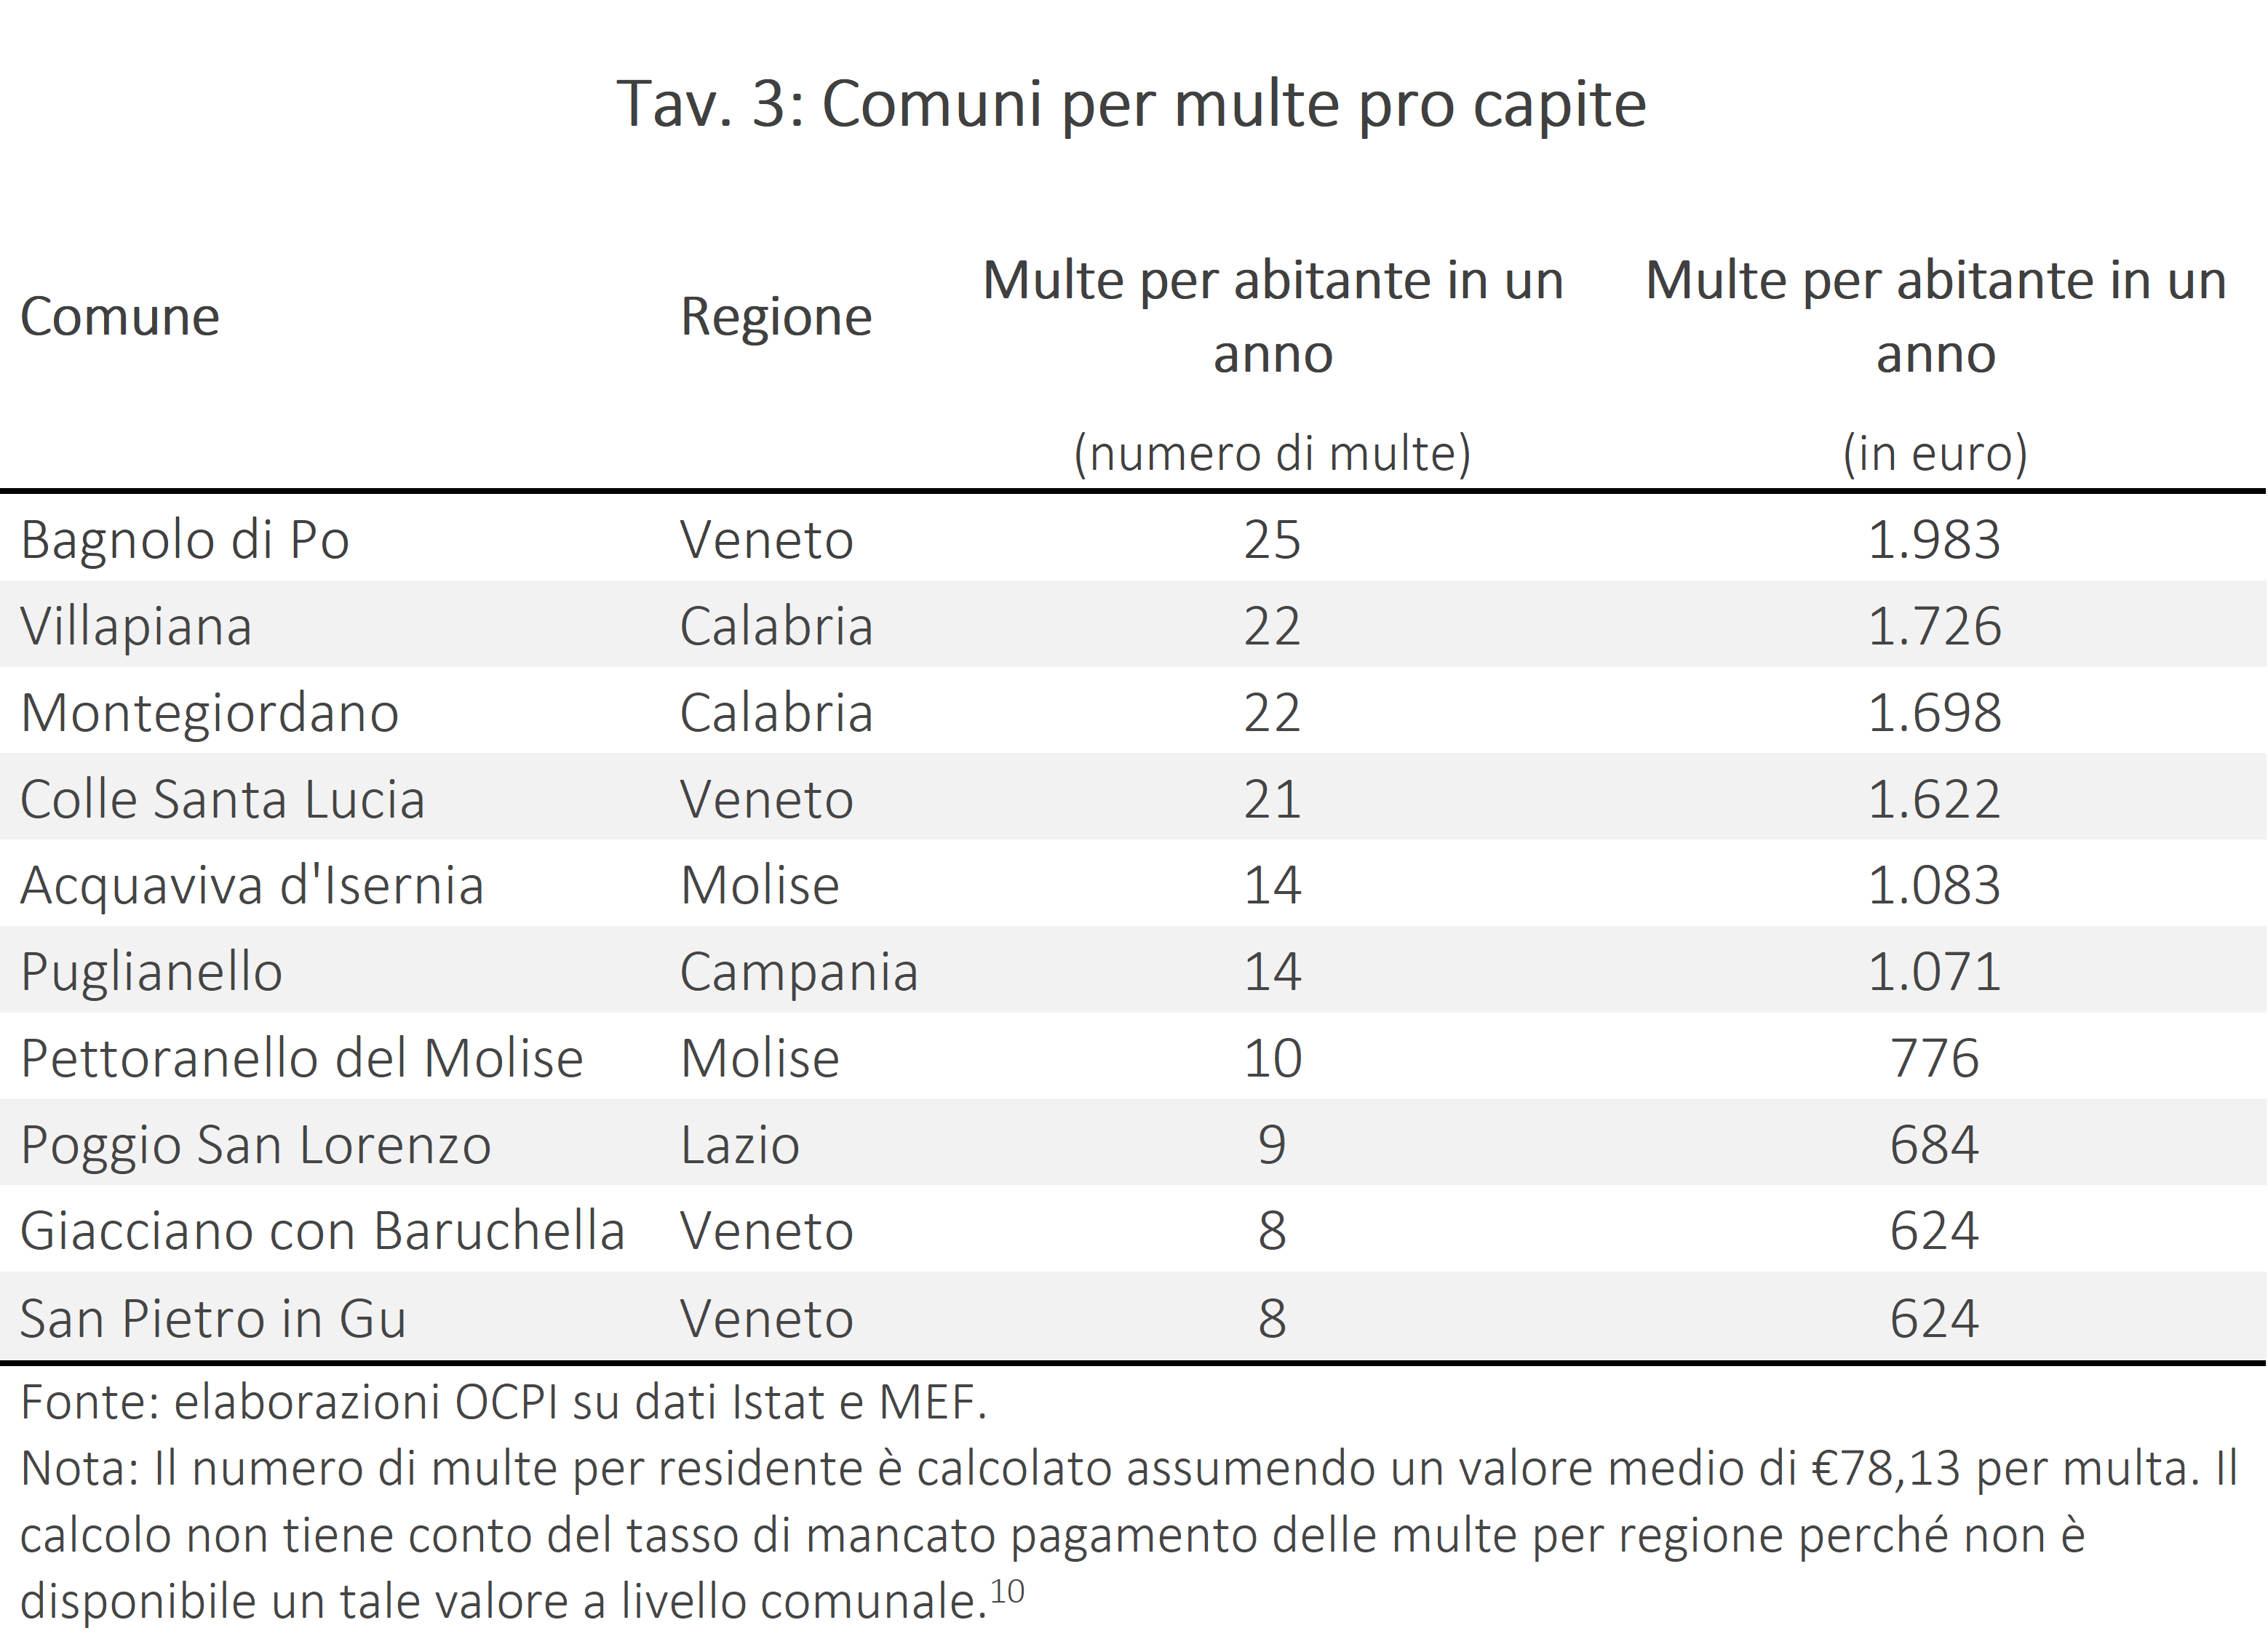
Le entrate da multe e il numero di multe per residente sono infatti molto diversi e tendono a essere particolarmente elevati nei piccoli comuni situati in aree di transito. Ai primi posti della classifica figurano Bagnolo di Po, in Veneto; Villapiana e Montegiordano, in Calabria; e Colle Santa Lucia, ancora in Veneto (Tav. 3). In questi comuni gli incassi superano i 1600 euro per residente, equivalenti a circa 20 multe pro capite in un solo anno: un ordine di grandezza difficilmente compatibile con il solo traffico locale.
Dal 12 luglio 2026, il nuovo decreto sull’omologazione degli autovelox impedisce temporaneamente l’utilizzo di circa 850 dispositivi e riconosce come omologati i restanti 3.150. L’effetto complessivo sugli incassi comunali è ancora incerto e potrà essere valutato soltanto ex post: da un lato, i dispositivi omologati saranno meno esposti ai ricorsi, con un possibile aumento delle entrate; dall’altro, molti comuni non potranno più utilizzare parte degli autovelox, con una conseguente riduzione degli incassi.[9]
Il peso delle multe
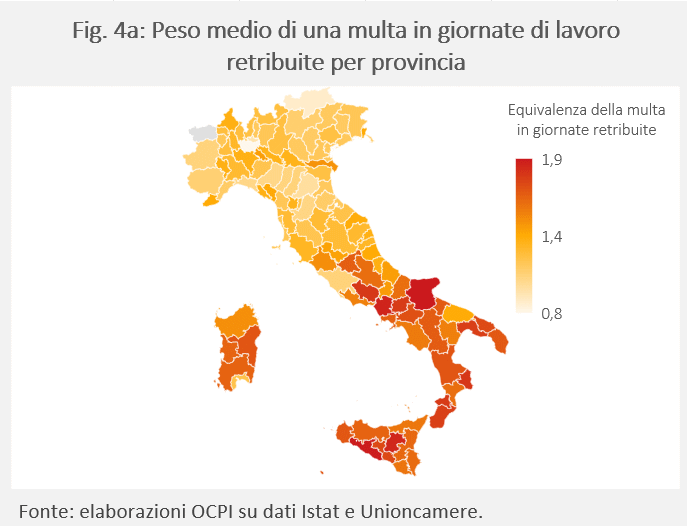
L’effetto deterrente delle multe dipende anche dalla capacità economica di chi le paga. Le sanzioni pecuniarie previste dal Codice della strada sono stabilite dalla normativa nazionale e applicate in modo uniforme su tutto il territorio. Il loro peso, tuttavia, varia da una provincia all’altra in base al reddito pro capite: nella provincia di Milano, per esempio, una multa equivale a meno di una giornata di lavoro; in quella di Foggia, invece, occorrono quasi due giornate lavorative per pagarla. Nelle regioni del Meridione, il peso delle multe è generalmente più elevato a causa del minor reddito pro capite (Fig. 4a).[11]
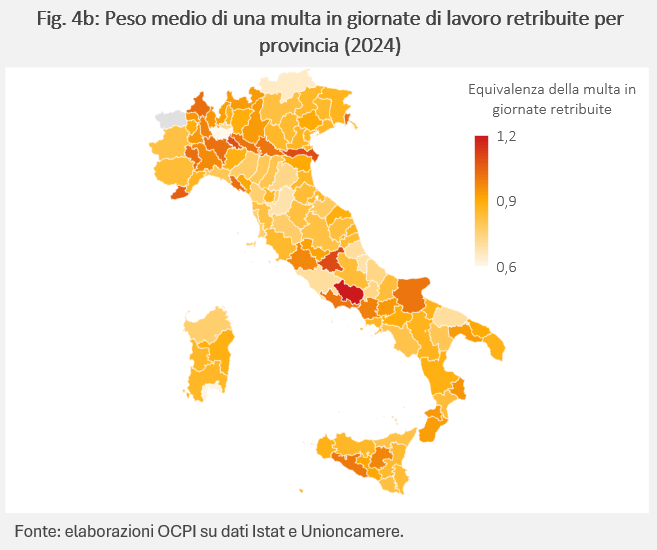
Nel valutare quanto serio sia questo problema, occorre però considerare i differenti tassi di pagamento delle multe tra le regioni: al Nord il 25% delle multe stradali non viene pagato, al Centro il 34,7% e al Sud e nelle Isole il 48,2%.[12] Dunque, le multe hanno un peso relativo più elevato nelle regioni a reddito pro capite più basso, e in queste regioni il pagamento effettivo risulta più basso, compensando in gran parte le differenze nel peso delle multe (Fig. 4b). Tuttavia, la più bassa propensione a pagare le multe potrebbe essere una risposta endogena al fatto che il loro peso differisce in termini di giornate lavorative. Se così fosse, modulare le multe in base al reddito delle province avrebbe anche il vantaggio di aumentare il pagamento effettivo in quelle a reddito più basso. Non si può però escludere che il tasso di pagamento più basso sia invece un fattore esogeno, non correlato al peso delle multe. In questo caso, modulare le multe in base al reddito pro capite sarebbe inappropriato.
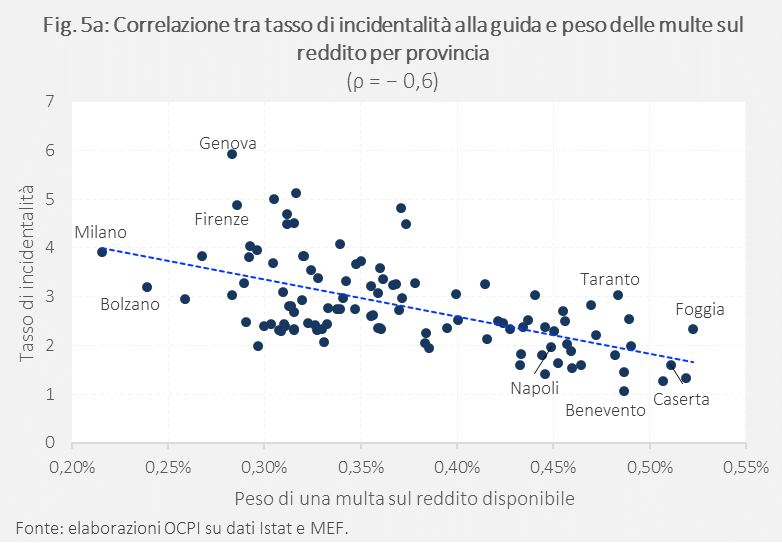
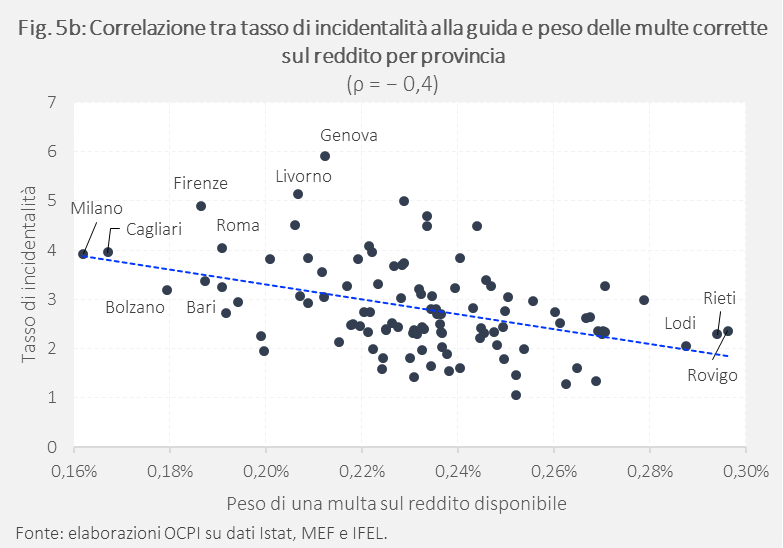
Un’altra questione è se le differenze nel peso effettivo delle multe possano essere giustificate da analoghe differenze nei tassi di incidentalità. Utilizzando dati non corretti per i mancati pagamenti, emerge una correlazione di segno opposto: nelle province in cui una multa incide meno sul reddito si registrano più incidenti, mentre laddove pesa di più, il tasso di incidentalità è inferiore (Fig. 5a). La correlazione potrebbe riflettere un effetto deterrente del maggiore peso relativo della multa, ma ci sono altre due spiegazioni plausibili. La prima è che nelle province del Nord e del Centro i volumi di traffico e la mobilità siano più elevati, aumentando così la probabilità di incidenti. La seconda riguarda il più basso tasso di denuncia che spesso caratterizza le regioni del Sud: un conducente non assicurato ha forti incentivi a non segnalare un sinistro, poiché la denuncia renderebbe evidente la sua irregolarità. Ciò riduce artificialmente il numero di incidenti stradali meno gravi registrati al Sud.[13] Sia come sia, tenendo conto del mancato pagamento delle multe la correlazione resta negativa, ma si attenua leggermente. Inoltre, molte province del Sud si spostano verso un’area del grafico in cui il peso atteso di una multa sul reddito, calcolato ponderando l’importo della multa per la probabilità di pagamento, risulta più coerente con il tasso di incidentalità osservato (Fig. 5b).
[1] Vedi Istat, A misura di Comune: Infrastrutture e mobilità per tassi di motorizzazione e proventi dalle sanzioni, 2025.
[2] Per autovelox si intendono qui, in senso lato, tutti i dispositivi e i sistemi di rilevamento della velocità ex art. 142 CdS.
[3] Per la lista completa degli autovelox e delle loro posizioni, vedi Ministero delle Infrastrutture e dei Trasporti, Lista Dispositivi di rilevamento della velocità
[4] L’indice, utilizzato nella Figura 2, confronta, per ogni comune, quanto è incassato dagli autovelox nel 2024 e quanto è stato esposto a incidenti stradali (con lesioni e morti) negli ultimi 4 anni. Un comune è “anomalo” se combina incassi molto alti con bassa incidentalità, oppure il contrario: alta incidentalità ma pochi o nessun incasso da autovelox.
[5] Ministero delle Infrastrutture e dei Trasporti, & Ministero dell’Interno. (2019). Decreto interministeriale 30 dicembre 2019: Disposizioni in materia di destinazione dei proventi delle sanzioni a seguito dell’accertamento delle violazioni dei limiti di velocità.
[6] Decreto legislativo 30 aprile 1992, n. 285. Nuovo Codice della strada, art. 208: Proventi delle sanzioni amministrative pecuniarie.
[7] Bracco, E. (2018). A fine collection: The political budget cycle of traffic enforcement. Economics Letters, 164, 117–120.
[8] La Fig. 3 mostra la variazione media degli incassi da multe stradali per abitante nell’anno di elezione del sindaco rispetto alla media degli incassi nel periodo 2021-24. Dati delle elezioni: Ministero dell'Interno (Eligendo).
[10] Il valore medio di una multa è stato calcolato ponderando l’ammontare minimo pecuniario di una sanzione, come previsto dal Codice della strada, con la frequenza nazionale delle infrazioni segnalate (Istat).
[11] I dati sui redditi derivano da Unioncamere-Centro Studi Guglielmo Tagliacarne e Istat, Reddito disponibile pro capite delle famiglie consumatrici per provincia, valori correnti, 2024.
[12] Stime sui tassi di mancato pagamento delle multe stradali di Fondazione IFEL (2024), Indagine conoscitiva sullo stato della fiscalità locale e sui modelli organizzativi per la gestione delle entrate.
[13] A fronte di una media italiana di veicoli non assicurati del 6%, si registra un’incidenza particolarmente alta al Sud, dove raggiunge l’8,6%. Stime sui tassi di veicoli non assicurati di Segugio.it.
